

Δες περισσότερα άρθρα του philenews όταν αναζητάς ειδήσεις στην Google
Add philenews.com on Google
Αρκετές επιχειρήσεις εξακολουθούν να αντιμετωπίζουν την ασφάλιση ως τυπική υποχρέωση ή ως μια αγορά που επαναλαμβάνεται κάθε χρόνο και όχι ως μέρος της συνολικής διαχείρισης κίνδυνων. Έτσι, μπορεί να διαθέτουν διάφορα συμβόλαια, αλλά να παραμένουν εκτεθειμένες σε κίνδυνους που θα μπορούσαν να προκαλέσουν σοβαρή οικονομική η λειτουργική ζημιά.
Συνέντευξη Ανδρέας Χατζησοφοκλέους Managing Director, HJS Insurance Agents & Consultants
Πώς αξιολογείτε τη σημερινή εικόνα της ασφαλιστικής αγοράς στην Κύπρο και ποια είναι η θέση της εταιρείας σας στον ασφαλιστικό χάρτη;
Η ασφαλιστική αγορά στην Κύπρο είναι ώριμη, ανταγωνιστική και βρίσκεται σε μια περίοδο ουσιαστικού μετασχηματισμού. Οι πελάτες είναι πλέον καλύτερα ενημερωμένοι και αναζητούν διαφάνεια, ταχύτητα, εξειδίκευση και λύσεις προσαρμοσμένες στις πραγματικές τους ανάγκες. Παράλληλα, οι επιχειρήσεις γίνονται πιο σύνθετες και διεθνοποιημένες, επομένως αρκετοί κίνδυνοι δεν μπορούν να αντιμετωπιστούν αποτελεσματικά μόνο με τυποποιημένα ασφαλιστικά προϊόντα.
Η HJS Insurance τοποθετείται ως ένα εξειδικευμένο ασφαλιστικό γραφείο διαμεσολαβητών, με έντονη συμβουλευτική και ανθρωποκεντρική φιλοσοφία. Εξυπηρετούμε ιδιώτες και επιχειρήσεις, έχοντας ιδιαίτερη εμπειρία στις μικρομεσαίες επιχειρήσεις, στις εταιρείες τεχνολογίας, στις επαγγελματικές υπηρεσίες και σε διεθνείς οργανισμούς που δραστηριοποιούνται στην Κύπρο.
Στόχος μας δεν είναι απλώς η πώληση ενός συμβολαίου ή ο ανταγωνισμός στην τιμή, αλλά η κατανόηση όσων δημιουργεί και θέλει να προστατεύσει ο πελάτης.
Συμπληρώνοντας δέκα χρόνια παρουσίας, πιστεύουμε ότι η θέση μας στην αγορά καθορίζεται κυρίως από την εμπιστοσύνη και τις μακροχρόνιες σχέσεις που έχουμε αναπτύξει.
Πώς επηρεάζουν η τεχνολογία και η ψηφιοποίηση τον ρόλο του ασφαλιστικού διαμεσολαβητή και τη σχέση του με τον πελάτη;
Η τεχνολογία μετασχηματίζει κάθε στάδιο της ασφαλιστικής διαδικασίας, από την αρχική αξιολόγηση και τη συλλογή πληροφοριών μέχρι τη διαχείριση συμβολαίων, τις ανανεώσεις και τις απαιτήσεις. Προσφέρει ταχύτερη επικοινωνία, ακριβέστερη πληροφόρηση και μια πιο απλή εμπειρία για τον πελάτη.
Ωστόσο, η ψηφιοποίηση δεν πρέπει να κάνει την ασφάλιση απρόσωπη. Όταν αξιοποιείται σωστά, περιορίζει τη γραφειοκρατία και επιτρέπει στον σύμβουλο να αφιερώνει περισσότερο χρόνο στην κατανόηση του πελάτη, στην επεξήγηση σύνθετων όρων και στον εντοπισμό ασφαλιστικών κενών.
Στην HJS Insurance θεωρούμε την τεχνολογία εργαλείο ενίσχυσης της ανθρώπινης σχέσης και όχι υποκατάστατό της. Ο πελάτης πρέπει να εξυπηρετείται γρήγορα, γνωρίζοντας παράλληλα ότι υπάρχει ένας άνθρωπος που κατανοεί τις ανάγκες του και θα βρίσκεται δίπλα του, ιδιαίτερα όταν προκύψει κάτι απρόβλεπτο.
Ποιες είναι σήμερα οι μεγαλύτερες ασφαλιστικές ανάγκες που αντιμετωπίζουν οι επιχειρήσεις στην Κύπρο;
Αρκετές επιχειρήσεις εξακολουθούν να αντιμετωπίζουν την ασφάλιση ως τυπική υποχρέωση ή ως μια αγορά που επαναλαμβάνεται κάθε χρόνο και όχι ως μέρος της συνολικής διαχείρισης κινδύνων. Έτσι, μπορεί να διαθέτουν διάφορα συμβόλαια, αλλά να παραμένουν εκτεθειμένες σε κινδύνους που θα μπορούσαν να προκαλέσουν σοβαρή οικονομική ή λειτουργική ζημιά.
Ένα χαρακτηριστικό παράδειγμα είναι ο κυβερνοκίνδυνος. Ένα περιστατικό μπορεί να οδηγήσει σε διακοπή εργασιών, απώλεια δεδομένων, ευθύνη έναντι τρίτων, διοικητικά πρόστιμα, συνέπειες και ζημιά στη φήμη μιας εταιρείας.
Σημαντικά κενά εντοπίζονται επίσης στην επαγγελματική ευθύνη, στην ευθύνη διευθυντών και στελεχών, στην απώλεια κερδών και στην προστασία σημαντικών στελεχών. Παράλληλα, οι ομαδικές ασφαλίσεις υγείας, ζωής και συνταξιοδοτικών παροχών αποκτούν μεγαλύτερη σημασία για την προσέλκυση και διατήρηση προσωπικού. Η βασική ανάγκη, επομένως, είναι μια δομημένη αξιολόγηση κινδύνων που να συνδέεται με τη λειτουργία και τους στόχους κάθε επιχείρησης.
Μπορεί ένας σύγχρονος ασφαλιστικός σύμβουλος να λειτουργήσει προληπτικά και όχι απλώς ως «πωλητής» ενός ασφαλιστικού προϊόντος;
Βεβαίως, πιστεύω ότι έτσι πρέπει να ορίζεται πλέον ο ρόλος του σύγχρονου ασφαλιστικού συμβούλου. Η συζήτηση δεν πρέπει να ξεκινά με την ερώτηση «ποιο συμβόλαιο θέλετε;», αλλά με το «τι θα μπορούσε να εμποδίσει την επιχείρησή σας να λειτουργήσει ή να επιτύχει τους στόχους της;».
Ο σύμβουλος πρέπει να κατανοεί το επιχειρηματικό μοντέλο, τις συμβάσεις, τους ανθρώπους, τα περιουσιακά στοιχεία και τα μελλοντικά σχέδια του πελάτη. Στη συνέχεια, μπορεί να εντοπίσει κινδύνους, να εξηγήσει τι μπορεί να ασφαλιστεί, να επισημάνει εξαιρέσεις και να προτείνει κατάλληλα όρια κάλυψης.
Η αξία αυτής της σχέσης φαίνεται ιδιαίτερα κατά τη διαχείριση μιας απαίτησης. Ο σωστός σύμβουλος βοηθά τον πελάτη να κατανοήσει τη διαδικασία, να συγκεντρώσει τα απαραίτητα στοιχεία και να επικοινωνήσει αποτελεσματικά με την ασφαλιστική εταιρεία. Η ασφάλιση λειτουργεί καλύτερα όταν εξετάζεται προληπτικά και όχι αφού έχει ήδη παρουσιαστεί το πρόβλημα.
Κυβερνοκίνδυνοι, κλιματική αλλαγή, γεωπολιτικές εξελίξεις και νέες μορφές επιχειρηματικής δραστηριότητας δημιουργούν συνεχώς νέες απαιτήσεις. Πόσο έτοιμη είναι η κυπριακή ασφαλιστική αγορά να ανταποκριθεί σε αυτούς τους αναδυόμενους κινδύνους;
Η κυπριακή αγορά εξελίσσεται και διαθέτει πλέον περισσότερες λύσεις για κυβερνοκινδύνους, επαγγελματικές ευθύνες, ευθύνη στελεχών και σύνθετες διεθνείς δραστηριότητες. Παράλληλα, η συνεργασία με διεθνείς ασφαλιστικές αγορές διευρύνει την πρόσβαση σε εξειδικευμένες καλύψεις.
Ωστόσο, οι νέοι κίνδυνοι εξελίσσονται ταχύτερα από τα παραδοσιακά προϊόντα και μοντέλα αξιολόγησης. Η τεχνητή νοημοσύνη, τα ψηφιακά περιουσιακά στοιχεία, οι διεθνείς αλυσίδες εφοδιασμού και τα ακραία καιρικά φαινόμενα δημιουργούν εκθέσεις που δεν εντάσσονται πάντοτε εύκολα σε συμβατικές κατηγορίες.
Η πρόκληση δεν είναι μόνο η δημιουργία νέων προϊόντων, αλλά και η ενίσχυση της ενημέρωσης, της ποιότητας των στοιχείων και της εξειδικευμένης συμβουλής. Η ασφάλιση αποτελεί μέρος της ανθεκτικότητας μιας επιχείρησης, μαζί με την κυβερνοασφάλεια, τη διαχείριση συμβάσεων και τον σχεδιασμό επιχειρησιακής συνέχειας.
Σε μια αγορά με πολλές διαθέσιμες ασφαλιστικές επιλογές, τι πρέπει να αναζητά ένας πελάτης από έναν ασφαλιστικό σύμβουλο πέρα από μια ανταγωνιστική τιμή;
Η τιμή είναι σημαντική, αλλά δεν πρέπει να εξετάζεται απομονωμένα. Ένα φθηνό συμβόλαιο έχει περιορισμένη αξία εάν δεν ανταποκρίνεται στους βασικούς κινδύνους του πελάτη, περιλαμβάνει ακατάλληλες εξαιρέσεις ή βασίζεται σε ελλιπείς πληροφορίες.
Ο πελάτης πρέπει να εξετάζει κατά πόσο ο σύμβουλος αφιερώνει χρόνο για να τον κατανοήσει, εξηγεί τόσο τα οφέλη όσο και τους περιορισμούς της κάλυψης και αξιολογεί τις επιλογές με κριτήρια πέρα από το ασφάλιστρο. Εξίσου σημαντικές είναι η προσβασιμότητα και η μακροχρόνια υποστήριξη, ιδιαίτερα όταν αλλάζουν οι ανάγκες ή προκύπτει μια απαίτηση.
Κάθε πελάτης έχει διαφορετικές προτεραιότητες. Μια εταιρεία τεχνολογίας δεν αντιμετωπίζει τους ίδιους κινδύνους με έναν ιδιοκτήτη ακινήτου ή μια οικογένεια. Ο σωστός σύμβουλος ακούει πρώτα και προτείνει μετά, με γνώση, διαφάνεια, συνέπεια και πραγματικό ενδιαφέρον.
Κοιτάζοντας τα επόμενα χρόνια, ποιες τάσεις πιστεύετε ότι θα διαμορφώσουν την ασφαλιστική αγορά στην Κύπρο και ποια είναι η στρατηγική της HJS Insurance ώστε να παραμείνει ένας σύγχρονος και αξιόπιστος συνεργάτης για ιδιώτες και επιχειρήσεις;
Η ψηφιοποίηση, η τεχνητή νοημοσύνη και η αξιοποίηση δεδομένων θα συνεχίσουν να αλλάζουν τον σχεδιασμό, τη διάθεση και την εξυπηρέτηση των ασφαλιστικών προϊόντων. Οι πελάτες θα αναμένουν απλούστερες διαδικασίες, ταχύτερες αποφάσεις και πιο εξατομικευμένη επικοινωνία. Ταυτόχρονα, οι κυβερνοκίνδυνοι, η κλιματική αλλαγή, οι κανονιστικές εξελίξεις και η γεωπολιτική αβεβαιότητα θα αυξήσουν την ανάγκη για εξειδίκευση.
Η ασφάλιση θα συνδέεται επίσης περισσότερο με την πρόληψη, βοηθώντας τους πελάτες να κατανοούν και να περιορίζουν τους κινδύνους πριν προκύψει μια ζημιά.
Η στρατηγική της HJS Insurance βασίζεται σε τρεις πυλώνες: εξειδίκευση, τεχνολογία και ανθρώπινη επαφή. Επενδύουμε σε εργαλεία που βελτιώνουν την αποτελεσματικότητα και την επικοινωνία, ενισχύοντας παράλληλα την τεχνογνωσία μας στις επιχειρηματικές ασφαλίσεις, στις επαγγελματικές ευθύνες, στους κυβερνοκινδύνους και στις ομαδικές παροχές.
Καθώς εισερχόμαστε στη δεύτερη δεκαετία μας, παραμένουμε προσηλωμένοι σε έναν ξεκάθαρο στόχο: να κατανοούμε όσα έχουν πραγματική αξία για κάθε πελάτη και να στεκόμαστε δίπλα του με ειλικρινή, εξατομικευμένη και αξιόπιστη συμβουλή.
ΣΤΟΙΧΕΙΑ ΕΠΙΚΟΙΝΩΝΙΑΣ
Website: www.hjsinsurance.com.cy/
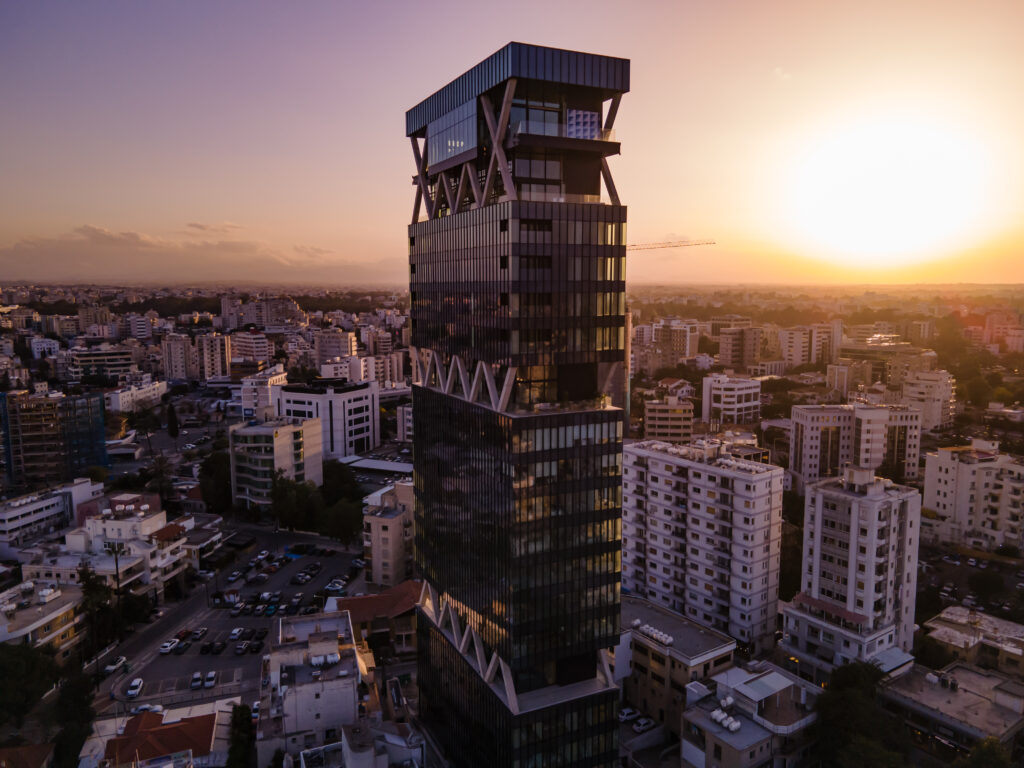
Tel. 70005507, Office: Labs Tower Nicosia
Από την Κυπριακή έκδοση του περιοδικού Forbes