
Δες περισσότερα άρθρα του philenews όταν αναζητάς ειδήσεις στην Google
Add philenews.com on Google
Οι εταιρείες fintech κατάφεραν τα τελευταία χρόνια να αλλάξουν σημαντικά τον τρόπο με τον οποίο πραγματοποιούνται οι τραπεζικές συναλλαγές, χωρίς ωστόσο να εκτοπίσουν τις παραδοσιακές τράπεζες. Εν αντιθέσει μάλιστα, οι τελευταίες φαίνεται πως κέρδισαν την πρώτη μάχη, αξιοποιώντας αρκετές από τις καινοτομίες των νέων ανταγωνιστών τους.
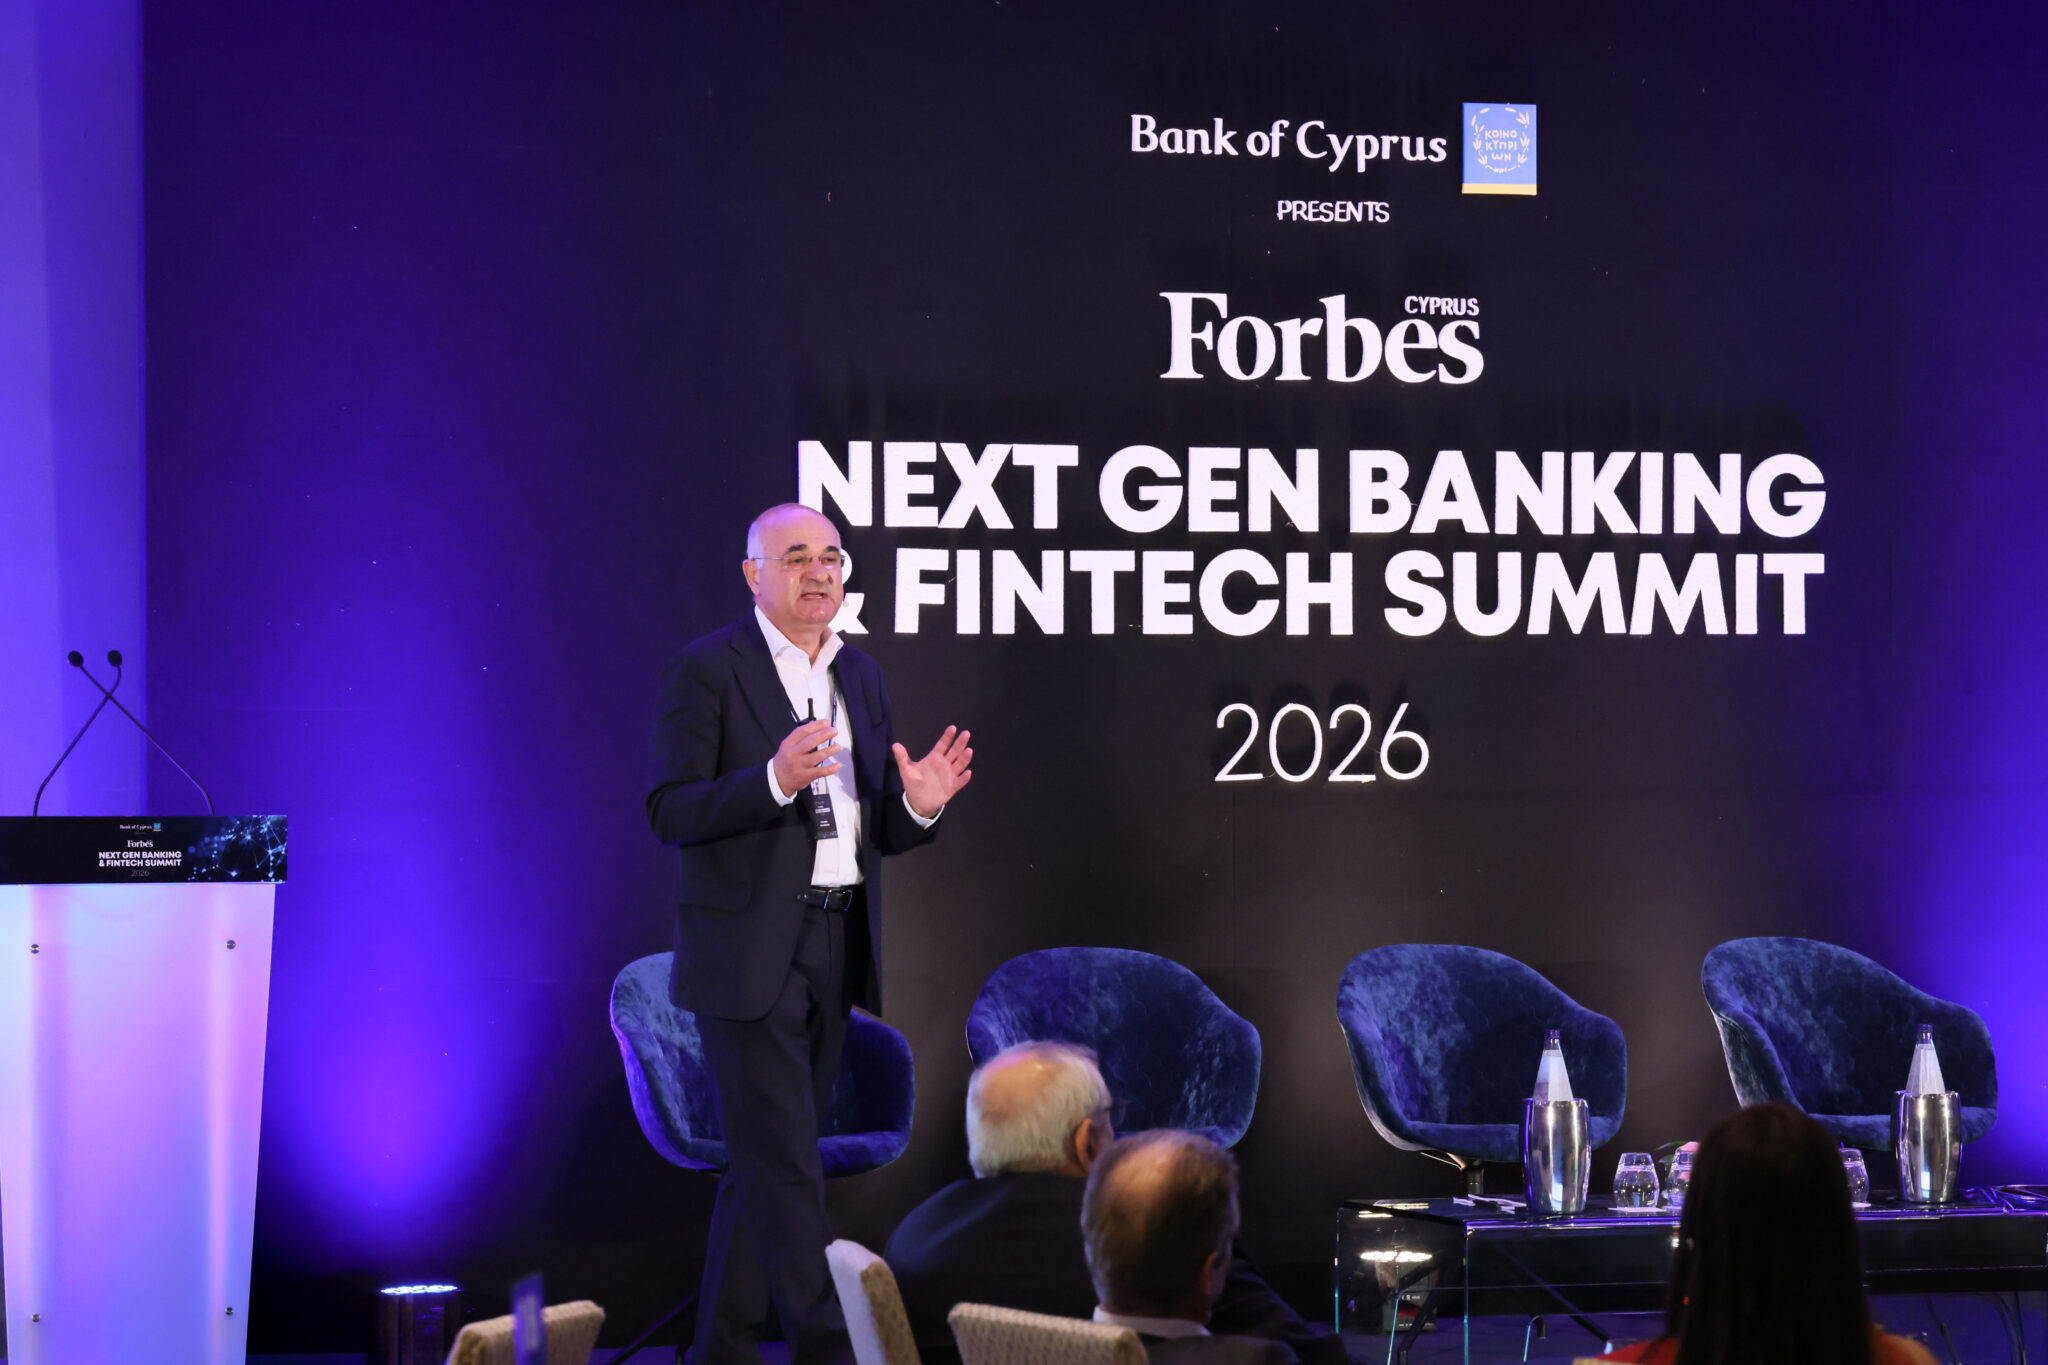
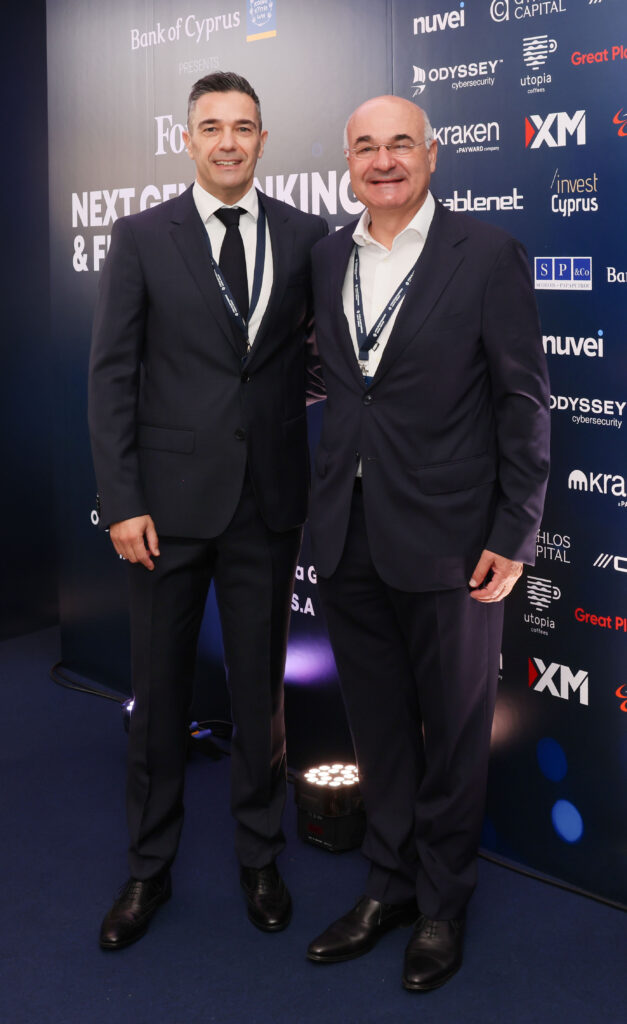
Αυτό ήταν ένα από τα βασικά μηνύματα που έστειλε ο διακεκριμένος Κύπριος καθηγητής του London Business School, Κώστας Μαρκίδης, ο οποίος ήταν ο κεντρικός ομιλητής του πρώτου Forbes Cyprus Next Generation Banking & Fintech Summit, που πραγματοποιήθηκε στις 13 Οκτωβρίου, στο ξενοδοχείο Four Seasons στη Λεμεσό.
Η παρουσίασή του, με θέμα «The FinTech Revolution and the Future of Banking», ήταν ιδιαίτερα ενδιαφέρουσα, κεντρίζοντας το ενδιαφέρον των συμμετεχόντων. Ο καθηγητής, μέσα από παραδείγματα, αρκετό χιούμορ αλλά και ερωτήσεις προς το κοινό, εξήγησε με ιδιαίτερα εύστοχο τρόπο γιατί οι μεγάλες τράπεζες κατάφεραν να αντέξουν στην πίεση των fintech, αλλά και γιατί η μεγαλύτερη απειλή για το μέλλον τους ενδέχεται να προέρχεται από εταιρείες όπως η Amazon και η Apple. Και αυτό διότι, όπως επεξήγησε, οι συγκεκριμένοι τεχνολογικοί κολοσσοί δεν χρειάζεται απαραίτητα να μετατραπούν σε τράπεζες για να αποκτήσουν καθοριστικό ρόλο στις χρηματοοικονομικές υπηρεσίες. Αρκεί να ελέγχουν κάτι πολύ σημαντικό: τη σχέση με τον πελάτη.
Η πραγματική απειλή για τράπεζες
Για να εξηγήσει το μέγεθος της πρόκλησης που αντιμετωπίζουν οι τράπεζες, ο κ. Μαρκίδης χρησιμοποίησε το παράδειγμα μιας αγοράς μέσω της Amazon.
Όταν ένας καταναλωτής αγοράζει ένα προϊόν, η πλατφόρμα μπορεί τη στιγμή της πληρωμής να του προσφέρει χρηματοδότηση ή τη δυνατότητα αποπληρωμής σε δόσεις. Πίσω από την υπηρεσία μπορεί να βρίσκεται μια συνεργαζόμενη τράπεζα, η οποία παρέχει τα χρήματα και αναλαμβάνει τον κίνδυνο.
Ωστόσο, η Amazon είναι εκείνη που διατηρεί την άμεση επαφή με τον πελάτη. Γνωρίζει τι αγοράζει, ποιες είναι οι προτιμήσεις του και πότε ενδέχεται να χρειαστεί χρηματοδότηση.
Συνεπώς, μπορεί να του προσφέρει την κατάλληλη υπηρεσία την κατάλληλη στιγμή, χωρίς ο ίδιος να χρειαστεί να απευθυνθεί στην τράπεζά του.
Εδώ ακριβώς εντοπίζεται, σύμφωνα με τον κ. Μαρκίδη, ο μεγάλος κίνδυνος, αφού οι τράπεζες μπορεί να συνεχίσουν να παρέχουν τα κεφάλαια και να αναλαμβάνουν τους κινδύνους, χάνοντας όμως τη σχέση με τους πελάτες τους.
Μάλιστα, ιδιαίτερη αίσθηση προκάλεσε η παρομοίωση που χρησιμοποίησε ο κ. Μαρκίδης για να περιγράψει τον κίνδυνο που αντιμετωπίζουν οι παραδοσιακές τράπεζες από τους μεγάλους τεχνολογικούς κολοσσούς. Όπως εξήγησε, οι τράπεζες κινδυνεύουν να καταλήξουν να λειτουργούν όπως οι σωληνώσεις ενός σπιτιού (σ.σ. δηλαδή στο να είναι απλά πάροχοι υποδομών χωρίς να τους γνωρίζετε). «Σκεφτείτε τους σωλήνες που έχετε στο σπίτι σας. Τους χρειάζεστε καθημερινά, αλλά δεν γνωρίζετε ποιος τους εγκατέστησε, ούτε έχετε κάποια σχέση με τον υδραυλικό που έκανε τη δουλειά», ανέφερε χαρακτηριστικά., θέλοντας με αυτό τον τρόπο να αναδείξει τον κίνδυνο οι τράπεζες να συνεχίσουν να παρέχουν τις απαραίτητες χρηματοοικονομικές υπηρεσίες, αλλά παράλληλα να χάσουν την άμεση επαφή με τους πελάτες τους.
Στην εξίσωση μάλιστα προστίθενται και οι νέες μορφές ψηφιακού χρήματος, οι οποίες μπορούν να οδηγήσουν σε μεταφορά καταθέσεων εκτός του παραδοσιακού τραπεζικού συστήματος.
Το ζητούμενο, επομένως, δεν είναι μόνο ποιος διαθέτει τα χρήματα, αλλά ποιος ελέγχει την πρόσβαση στον πελάτη και τις χρηματοοικονομικές του επιλογές, όπως τόνισε.
Πώς οι τράπεζες κέρδισαν την πρώτη μάχη
Η εκτίμηση του Κώστα Μαρκίδη για την πρώτη αναμέτρηση μεταξύ τραπεζών και fintech ήταν ξεκάθαρη. «Οι μεγάλες τράπεζες έχουν κερδίσει αυτή τη μάχη», ανέφερε χαρακτηριστικά.
Αυτό, φυσικά, δεν σημαίνει πως οι fintech απέτυχαν. Αντιθέτως, συμπλήρωσε, κατάφεραν να αλλάξουν σημαντικά τον τραπεζικό τομέα, προσφέροντας ταχύτερες και φθηνότερες υπηρεσίες σε πληρωμές, μεταφορές χρημάτων, συνάλλαγμα και επενδύσεις.
Ωστόσο, οι παραδοσιακές τράπεζες δεν έμειναν με σταυρωμένα τα χέρια. Ανέπτυξαν δικές τους ψηφιακές εφαρμογές, συνεργάστηκαν με fintech και σε αρκετές περιπτώσεις προχώρησαν σε εξαγορές, ενσωματώνοντας τις νέες τεχνολογίες στις υπηρεσίες τους. Ως αποτέλεσμα, αρκετά από όσα πριν από μερικά χρόνια αποτελούσαν σημαντικά πλεονεκτήματα των fintech, σήμερα θεωρούνται δεδομένα για τους πελάτες των τραπεζών.
Ο καθηγητής στάθηκε ιδιαίτερα στη διαφορά μεταξύ της επιτυχίας μιας καινοτομίας και της επιβίωσης της εταιρείας που την ανέπτυξε. Μια fintech μπορεί να αλλάξει ολόκληρο τον τραπεζικό τομέα, χωρίς απαραίτητα να καταφέρει η ίδια να εξελιχθεί σε έναν μεγάλο και κερδοφόρο οργανισμό.
Χαρακτηριστικό παράδειγμα αποτελεί η βελγική KBC, η οποία, σύμφωνα με τον κ. Μαρκίδη, αξιοποίησε την τεχνολογία και τα δεδομένα των πελατών της, αναπτύσσοντας μεταξύ άλλων την ψηφιακή βοηθό Kate.
Η συνεργασία το πιθανότερο σενάριο
Σύμφωνα με τον καθηγητή, ένα από τα μεγαλύτερα εμπόδια για τις fintech είναι τα σημαντικά κεφάλαια που απαιτούνται προκειμένου να αναπτυχθούν σε πολύ μεγαλύτερη κλίμακα.
Μια επιτυχημένη εφαρμογή με εκατομμύρια χρήστες δεν σημαίνει απαραίτητα και μια κερδοφόρα τράπεζα. Χρειάζονται σταθερές καταθέσεις, σημαντικά έσοδα και επενδύσεις στην ασφάλεια, στην εξυπηρέτηση και στη συμμόρφωση με το κανονιστικό πλαίσιο. Σε αυτούς τους τομείς οι παραδοσιακές τράπεζες διατηρούν σημαντικά πλεονεκτήματα, καθώς διαθέτουν ήδη τις απαραίτητες υποδομές και μεγάλη πελατειακή βάση, όπως επεξήγησε.
Ο κ. Μαρκίδης δεν απέκλεισε το ενδεχόμενο ορισμένες fintech, όπως η Revolut, η Monzo και η Nubank να εξελιχθούν σε μεγάλους τραπεζικούς οργανισμούς. «Δεν λέω ότι είναι αδύνατο», διευκρίνισε, υπογραμμίζοντας όμως ταυτόχρονα τη δυσκολία του εγχειρήματος.
Για να στηρίξει την εκτίμησή του, αναφέρθηκε στον τομέα της βιοτεχνολογίας, όπου οι νέες επιχειρήσεις έφεραν σημαντικές καινοτομίες, χωρίς να εξαφανιστούν οι μεγάλες φαρμακευτικές εταιρείες. Αντιθέτως, αναπτύχθηκαν συνεργασίες, χρηματοδοτήσεις και εξαγορές.
Κάτι αντίστοιχο εκτιμά πως θα συμβεί και στον τραπεζικό τομέα, με λίγες fintech να εξελίσσονται σε κύριες τράπεζες και πολλές άλλες να συνεχίζουν να προσφέρουν εξειδικευμένες υπηρεσίες, συνεργαζόμενες με μεγαλύτερους οργανισμούς.
Σημειώνοντας παράλληλα πως σημαντικό ρόλο στην επόμενη ημέρα θα διαδραματίσει και η τεχνητή νοημοσύνη, η οποία δημιουργεί νέες ευκαιρίες και προκλήσεις για όλες τις πλευρές.
Το γεγονός, πάντως όπως επεξήγησε, ότι οι τράπεζες κέρδισαν την πρώτη μάχη δεν σημαίνει πως μπορούν να εφησυχαστούν. Οι τεχνολογικοί κολοσσοί διαμορφώνουν ένα νέο πεδίο ανταγωνισμού, στο οποίο το μεγαλύτερο πλεονέκτημα ενδέχεται να μην είναι τα κεφάλαια, αλλά η σχέση με τον καταναλωτή.
Το παράδειγμα της Revolut και το «ένα χέρι»
Ιδιαίτερο ενδιαφέρον είχε ακόμη ένα παράδειγμα που χρησιμοποίησε ο κ. Μαρκίδης κατά την παρουσιάση του, για να καταδείξει/αποδείξει τη μεγαλύτερη δυσκολία που αντιμετωπίζουν οι fintech σε σχέση με τις τράπεζες.
Αρχικά, ζήτησε από τους συμμετέχοντες στο συνέδριο να σηκώσουν το χέρι όσοι διαθέτουν λογαριασμό στη Revolut. Αρκετοί ανταποκρίθηκαν.
Στη συνέχεια, όμως, τους ζήτησε να κρατήσουν το χέρι τους σηκωμένο μόνο όσοι δεν διατηρούν λογαριασμό σε κάποια παραδοσιακή τράπεζα.
Από τα πολλά χέρια που είχαν σηκωθεί αρχικά, έμεινε μόλις ένα.
Το συγκεκριμένο παράδειγμα αποτυπώνει ουσιαστικά τα όσα περιέγραψε ο καθηγητής στη παρουσίαση του. Δηλαδή, ότι οι fintech έχουν καταφέρει να μπουν στην καθημερινότητα των καταναλωτών, χωρίς όμως να αντικαταστήσουν απαραίτητα την τράπεζα με την οποία διατηρούν τη βασική τους οικονομική σχέση.
Κάτι αντίστοιχεο εξάλλου, φαίνεται να προκύπτει και από στοιχεία για τη Βρετανία, τα οποία παρουσίασε ο κ. Μαρκίδης. Το 2024, το 24% των νέων ηλικίας 18 έως 24 ετών διέθετε λογαριασμό σε αποκλειστικά ψηφιακή τράπεζα, αλλά μόλις το 9,2% τον χρησιμοποιούσε ως κύριο λογαριασμό.
Οι αριθμοί δείχνουν πως άλλο είναι να χρησιμοποιεί κάποιος μια εφαρμογή για πληρωμές και μεταφορές χρημάτων και άλλο να εμπιστεύεται σε αυτήν τον μισθό, τις αποταμιεύσεις ή το στεγαστικό του δάνειο.
Καταληκτικά, όπως τόνισε ο κ. Μαρκίδής, η μεγάλη πρόκληση για τις fintech είναι να πάψουν να αποτελούν έναν συμπληρωματικό λογαριασμό και να εξελιχθούν στην κύρια τράπεζα των πελατών τους.