
Δες περισσότερα άρθρα του philenews όταν αναζητάς ειδήσεις στην Google
Add philenews.com on Google
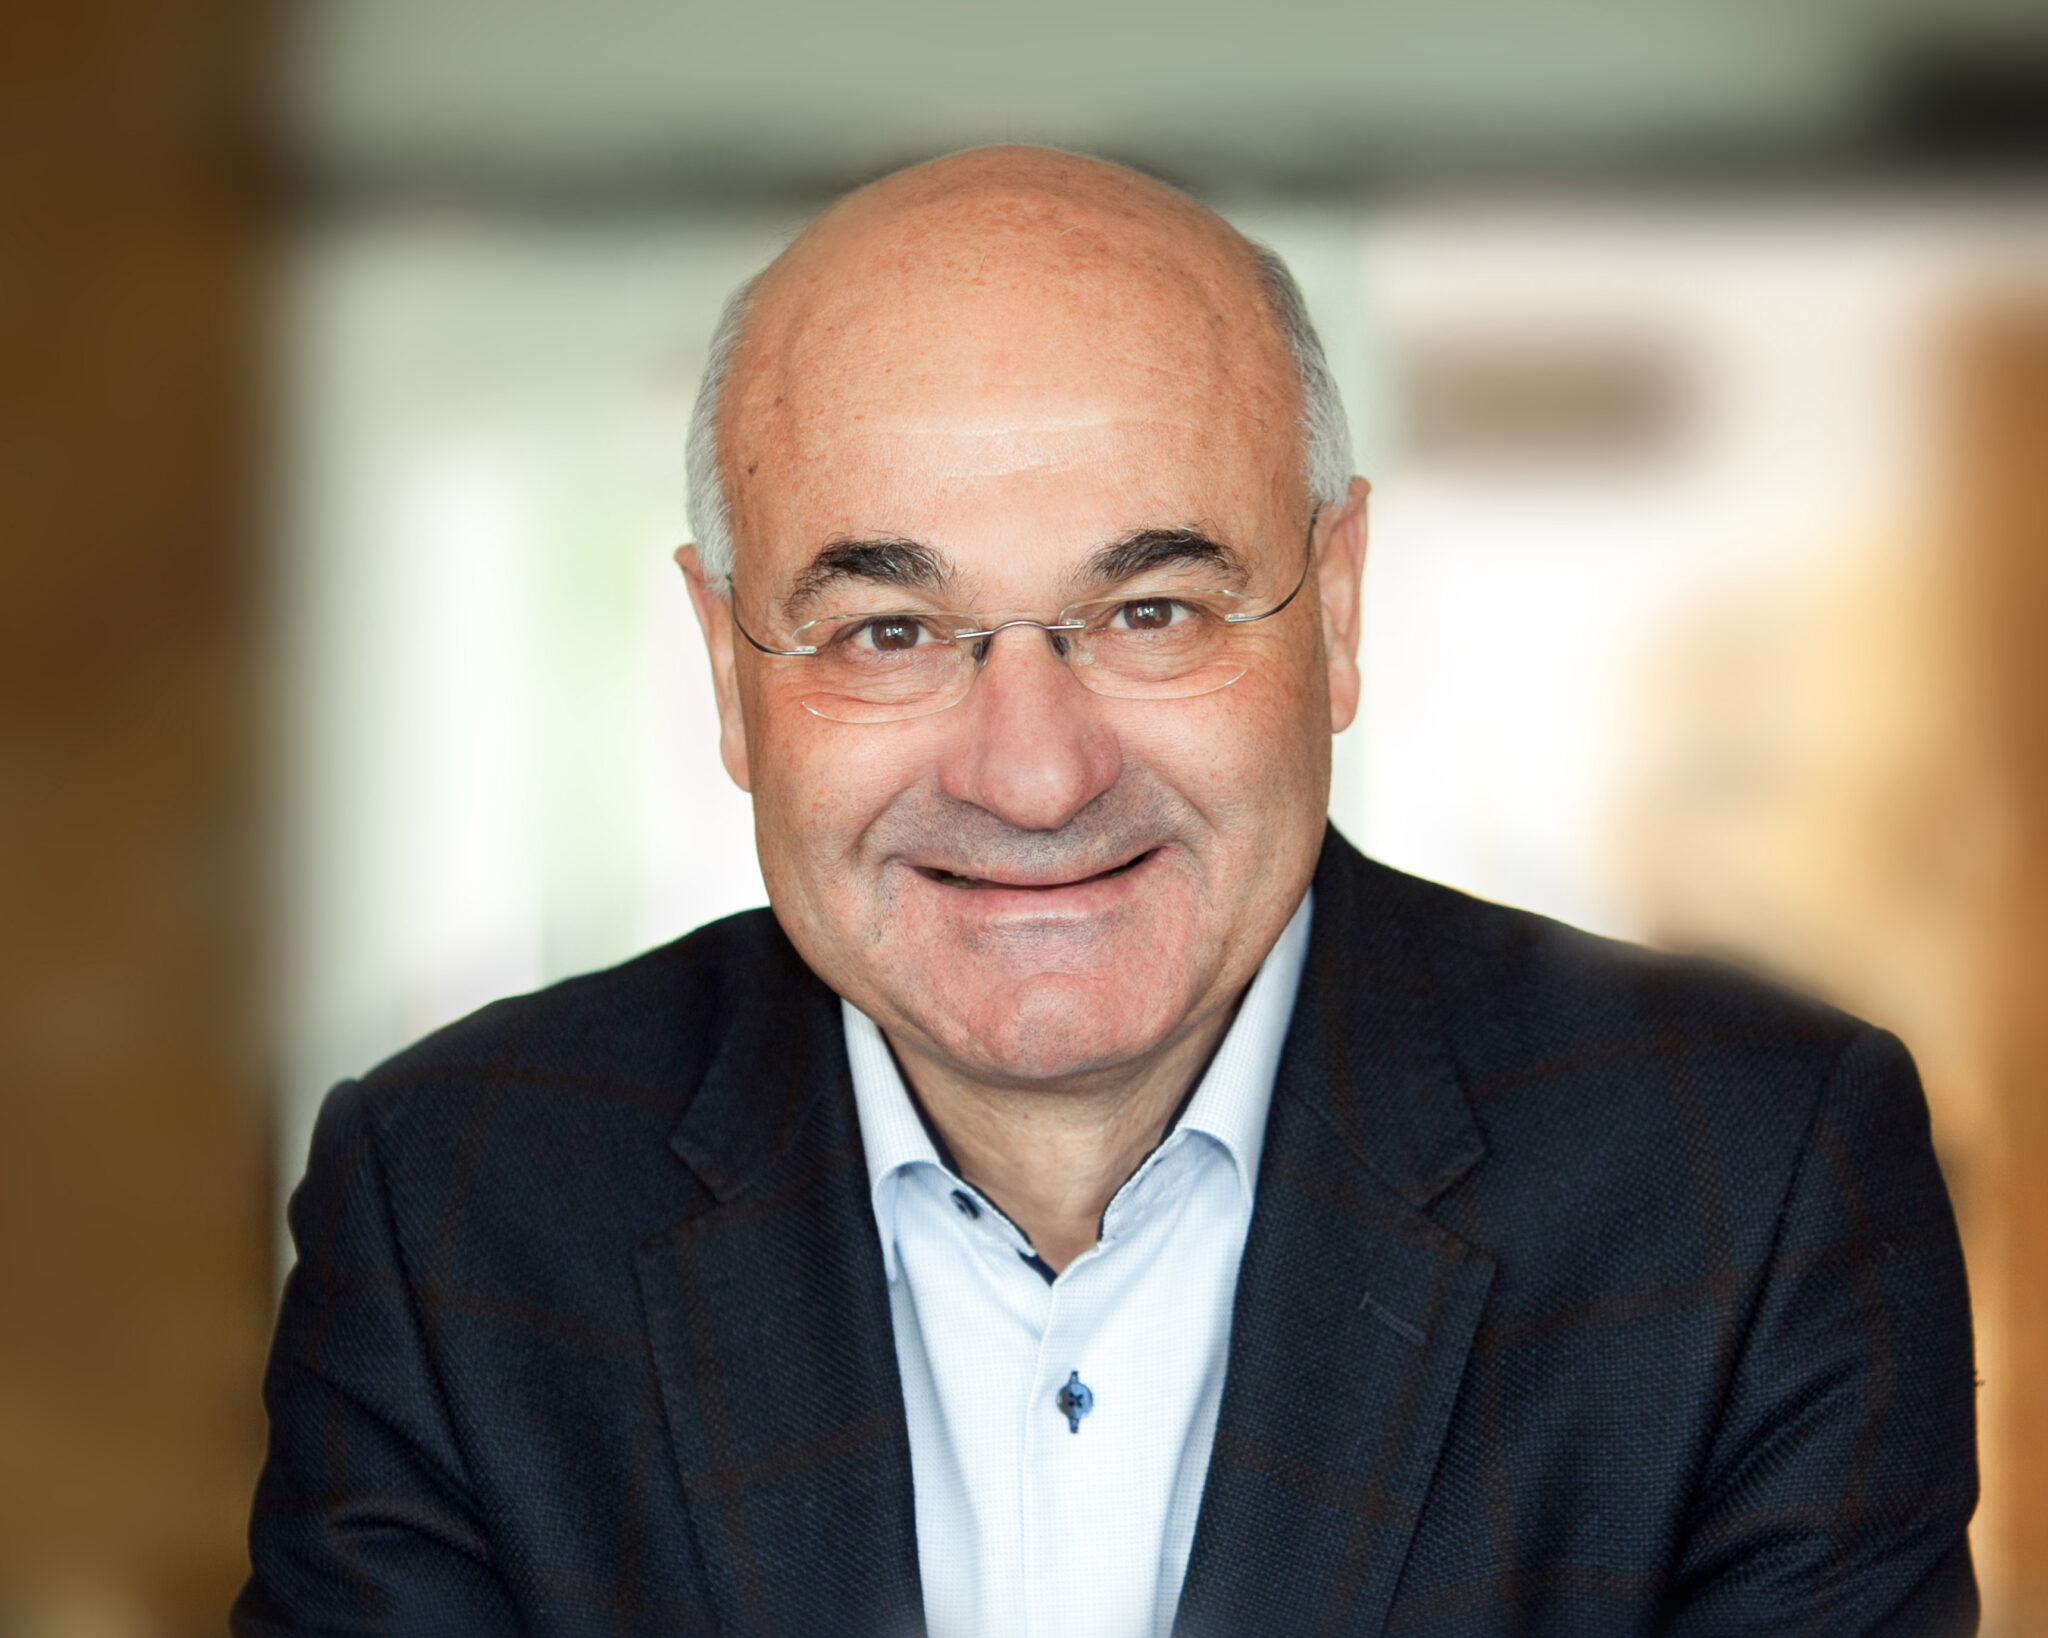
Ενόψει του πρώτου Forbes Next Gen Banking & Fintech Summit, που θα πραγματοποιηθεί στο Four Seasons στη Λεμεσό, στις 13 Οκτωβρίου, ο κεντρικός ομιλητής του συνεδρίου, διακεκριμένος Κύπριος καθηγητής Κώστας Μαρκίδης, παραχώρησε μεγάλη συνέντευξη στο Forbes Cyprus, μέσα από την οποία αμφισβητεί την άποψη πολλών ότι οι εταιρείες Fintech θα αντικαταστήσουν τις παραδοσιακές τράπεζες. Η μεγαλύτερη μακροπρόθεσμη «απειλή» για τις τράπεζες, υποστηρίζει, προέρχεται από τεχνολογικούς κολοσσούς όπως η Apple, η Amazon και η Google.
Ο Κώστας Μαρκίδης είναι καθηγητής Στρατηγικής και Επιχειρηματικότητας στο London Business School, όπου κατέχει την έδρα Στρατηγικής Ηγεσίας «Robert P. Bauman». Συγγραφέας 10 βιβλίων, με πλούσιο δημοσιευμένο έργο σε κορυφαία ακαδημαϊκά περιοδικά και περιοδικά διοίκησης επιχειρήσεων, μιλά στη συνέντευξη για τις αλλαγές που διαμορφώνουν τον τραπεζικό τομέα και για το τι σημαίνουν αυτές για την Κύπρο.
Οι εταιρείες Fintech έχουν κάνει τις πληρωμές, τις μεταφορές χρημάτων και τις επενδύσεις ταχύτερες και ευκολότερες, όπως αναφέρει. Ωστόσο, άλλο είναι να προσελκύεις πελάτες σε μια εφαρμογή και άλλο να γίνεσαι η βασική τους τράπεζα. Οι καταναλωτές μπορούν να χρησιμοποιούν αυτές τις υπηρεσίες, διατηρώντας παράλληλα μια παραδοσιακή τράπεζα για τις ευρύτερες χρηματοοικονομικές τους ανάγκες.
Οι τεχνολογικοί κολοσσοί δημιουργούν μια διαφορετική πρόκληση. Εάν οι πλατφόρμες τους γίνουν το μέσο διά του οποίου οι καταναλωτές λαμβάνουν τις χρηματοοικονομικές τους αποφάσεις, θα μπορούσαν να πάρουν στα χέρια τους τη σχέση με τον πελάτη. Σε μια τέτοια περίπτωση, οι τράπεζες κινδυνεύουν να περιοριστούν στο παρασκήνιο, παρέχοντας τη χρηματοδότηση και διαχειριζόμενες τους κινδύνους, χωρίς να διατηρούν την ίδια άμεση επαφή με τους πελάτες.
Αντί οι Fintech να αντικαταστήσουν τις τράπεζες, ο Μαρκίδης αναμένει έναν συνδυασμό ανταγωνισμού και συνεργασίας. Ορισμένες ενδέχεται να εξελιχθούν σε μεγάλες τράπεζες, όμως θεωρεί πιθανότερο οι Fintech να προσφέρουν νέες ιδέες και εξειδικευμένες υπηρεσίες, ενώ οι τράπεζες θα συνεισφέρουν τα κεφάλαια, το μέγεθος και την εμπιστοσύνη.
Η τεχνητή νοημοσύνη θα μπορούσε να φέρει μια βαθύτερη αλλαγή, βοηθώντας τις τράπεζες να προβλέπουν τις ανάγκες των πελατών τους και να τους καθοδηγούν στις χρηματοοικονομικές τους αποφάσεις, αντί απλώς να μειώνουν το κόστος. Ωστόσο, υπογραμμίζει ότι οι επενδύσεις στην τεχνολογία δεν αρκούν. Οι τράπεζες πρέπει να αλλάξουν και τον τρόπο με τον οποίο λειτουργούν και εξυπηρετούν τους πελάτες τους.
Διακρίνει επίσης ευκαιρίες στο προτεινόμενο ψηφιακό ευρώ, προειδοποιώντας ότι οι τράπεζες θα πρέπει να προσφέρουν περισσότερα από βασικές υπηρεσίες πληρωμών, ώστε να διατηρήσουν τον ρόλο τους στη ζωή των πελατών τους.
Για την Κύπρο, το μήνυμά του είναι εξίσου ξεκάθαρο. Για να εξελιχθεί σε χρηματοοικονομικό και τεχνολογικό κόμβο, η φιλοδοξία από μόνη της δεν αρκεί. Η χώρα χρειάζεται εξειδικευμένο ανθρώπινο δυναμικό, υψηλά κανονιστικά πρότυπα και μια κοινή μακροπρόθεσμη στρατηγική, επικεντρωμένη σε λίγους τομείς στους οποίους μπορεί να είναι ανταγωνιστική. Η ευκαιρία για την Κύπρο, υποστηρίζει, δεν βρίσκεται στο μέγεθος, αλλά στην εξειδίκευση, την ταχύτητα και την εμπιστοσύνη.
–Ως κεντρικός ομιλητής στο πρώτο Forbes Next Gen Banking & Fintech Summit, που θα πραγματοποιηθεί στη Λεμεσό, στις 13 Οκτωβρίου, ποιο είναι το βασικό μήνυμα που θέλετε να κρατήσουν από την ομιλία σας οι επικεφαλής των τραπεζών και των εταιρειών Fintech, σε μια περίοδο κατά την οποία ο χρηματοοικονομικός κλάδος βρίσκεται αντιμέτωπος με τόσο ραγδαίες τεχνολογικές αλλαγές;
Το βασικό μου μήνυμα θα είναι ότι οι καινοτομίες στον τομέα της Fintech έχουν αλλάξει ριζικά την τραπεζική, όμως οι εταιρείες Fintech δεν έχουν εκτοπίσει τις παραδοσιακές τράπεζες και είναι απίθανο να το κάνουν στο μέλλον.
Ιστορικά, οι παραδοσιακές τράπεζες πωλούν στον ίδιο πελάτη ένα «πακέτο» αλληλένδετων υπηρεσιών, όπως τρεχούμενο λογαριασμό, αποταμιεύσεις και καταθέσεις, πληρωμές, πιστωτικές κάρτες, δάνεια, στεγαστικά δάνεια, χρηματοοικονομικές συμβουλές, διαχείριση περιουσίας και ούτω καθεξής.
Εκείνο που έχουν κάνει πολύ καλά οι εταιρείες Fintech τα τελευταία 20 χρόνια είναι να αποσυνδέουν μεμονωμένες υπηρεσίες από αυτό το πακέτο, δηλαδή να τις βγάζουν από το σύνολο των υπηρεσιών της τράπεζας και να τις προσφέρουν ξεχωριστά, πολύ καλύτερα, ταχύτερα, φθηνότερα ή με μεγαλύτερη ευκολία για τον πελάτη.
Με αυτόν τον τρόπο έχουν σημειώσει επιτυχία σε υπηρεσίες όπως οι καθημερινές πληρωμές, η μετατροπή συναλλάγματος, το ταξιδιωτικό συνάλλαγμα, οι αγορές με τη λογική «αγοράζω τώρα, πληρώνω αργότερα» και οι επενδύσεις που διαχειρίζεται ο ίδιος ο πελάτης. Στην πορεία, έχουν καταφέρει να προσελκύσουν εκατομμύρια πελάτες, κυρίως νέους.
Ωστόσο, παρότι οι νέοι αυτοί πελάτες διατηρούν ευχαρίστως λογαριασμό σε έναν πάροχο Fintech, εξακολουθούν να έχουν μια παραδοσιακή τράπεζα ως βασικό πάροχο χρηματοοικονομικών υπηρεσιών. Από εδώ και πέρα, η μεγάλη πρόκληση για τις εταιρείες Fintech είναι η εξής: «Θα καταφέρουν να αναπτυχθούν ώστε να μην αποτελούν απλώς έναν χρήσιμο δεύτερο λογαριασμό για τους νέους, αλλά και το βασικό σημείο αναφοράς των πελατών για τα οικονομικά τους;». Αυτή είναι η μάχη που θα εξελιχθεί μέσα στα επόμενα 20 χρόνια.
Η δική μου πρόβλεψη είναι ότι θα προκύψει ένα υβριδικό μοντέλο:
• Ένας μικρός αριθμός Fintech με ισχυρή χρηματοδότηση, όπως η Revolut ή η Monzo, ενδέχεται να εξελιχθούν σε τράπεζες που θα αποτελούν πράγματι την κύρια επιλογή των πελατών τους.
• Οι περισσότερες θα παραμείνουν εξειδικευμένοι πάροχοι, θα εξαγοραστούν, θα συνεργαστούν με τράπεζες ή δεν θα καταφέρουν να εξασφαλίσουν τις καταθέσεις, το μέγεθος, την εμπιστοσύνη και τα κεφάλαια που απαιτούνται για να λειτουργήσουν ως ανθεκτικές τράπεζες, με πλήρες φάσμα υπηρεσιών.
• Οι καθιερωμένες τράπεζες διατηρούν σημαντικά πλεονεκτήματα που θα μπορούσαν να εμποδίσουν τις εταιρείες Fintech να κερδίσουν αυτή τη μάχη: τους ισολογισμούς τους, τις καταθέσεις, τη διαχείριση κινδύνων, το κανονιστικό πλαίσιο, την εμπιστοσύνη των πελατών και την ικανότητα απορρόφησης ζημιών.
• Για να καταφέρει μια Fintech να εξελιχθεί σε τράπεζα πλήρους φάσματος υπηρεσιών, η τεχνολογία από μόνη της δεν αρκεί. Η επιτυχία εξαρτάται από ένα επιχειρηματικό μοντέλο, που μπορεί να αναπτυχθεί σε μεγάλη κλίμακα, από τη δυνατότητα διεκδίκησης της αγοράς σε πολλά μέτωπα και από επαρκή κεφάλαια, ώστε να αντέξει στη μακρά πορεία μέχρι να γίνει η βασική τράπεζα των πελατών της.
Θα ολοκληρώσω την ομιλία μου με την προκλητική πρόβλεψη ότι, πολύ περισσότερο από τις Fintech, τη μεγαλύτερη μακροπρόθεσμη απειλή για τις τράπεζες θα αποτελέσουν οι εταιρείες Big Tech. Εταιρείες όπως η Apple, η Amazon και η Google δεν φιλοδοξούν να γίνουν οι ίδιες τράπεζες. Μέσω των υπηρεσιών τους, όμως, αρχίζουν να ελέγχουν τόσο την άμεση επαφή με τον πελάτη, όσο και τις στιγμές στις οποίες εκείνος λαμβάνει τις χρηματοοικονομικές του αποφάσεις. Ως αποτέλεσμα, οι τράπεζες κινδυνεύουν να περιοριστούν στον ρόλο μιας εποπτευόμενης υποδομής, που λειτουργεί στο παρασκήνιο και στηρίζει τις υπηρεσίες με τον ισολογισμό της.
–Το συνέδριο θα επικεντρωθεί στο μέλλον της τραπεζικής και της Fintech. Κατά την άποψή σας, ποια είναι η πιο θεμελιώδης αλλαγή που συντελείται σήμερα στις χρηματοοικονομικές υπηρεσίες. Κινούνται οι παραδοσιακές τράπεζες αρκετά γρήγορα για να ανταποκριθούν;
Συμβαίνουν πολλά και είναι δύσκολο να ξεχωρίσει κανείς μόνο μία αλλαγή. Αν, όμως, έπρεπε οπωσδήποτε να επιλέξω μία, θα έλεγα ότι η πιο θεμελιώδης είναι πως οι χρηματοοικονομικές υπηρεσίες, από ένα ενιαίο πακέτο που πωλείται από μια τράπεζα, μετατρέπονται σε ένα σύνολο επιμέρους υπηρεσιών που προσφέρονται από πολλούς διαφορετικούς πάροχους. Μέσα από αυτή τη διαδικασία, η τράπεζα κινδυνεύει να χάσει τη σχέση της με τον πελάτη.
Παραδοσιακά, η τράπεζα είχε τον έλεγχο της σχέσης, επειδή σε αυτήν τηρούσατε τον λογαριασμό σας. Εκεί έμπαινε ο μισθός σας, από εκεί πληρώνατε τους λογαριασμούς σας και γύρω από αυτή τη βασική σχέση αναπτύσσονταν όλες οι υπόλοιπες υπηρεσίες, όπως οι πληρωμές, ο δανεισμός, η αποταμίευση και οι επενδύσεις.
Σήμερα, αυτή η σχέση κατακερματίζεται. Οι εταιρείες Fintech έχουν εστιάσει σε επιμέρους συναλλαγές, όπως οι πληρωμές, η αποστολή χρημάτων στο εξωτερικό, οι επενδύσεις και ο δανεισμός, κάνοντάς τες απλούστερες, ταχύτερες και πιο εύχρηστες. Οι πελάτες μπορεί πλέον να μη «πηγαίνουν στην τράπεζα» για να δανειστούν, να πληρώσουν, να αποταμιεύσουν ή να ασφαλιστούν. Μπορεί να αποκτούν πρόσβαση σε πίστωση κατά την ολοκλήρωση μιας ηλεκτρονικής αγοράς, να πληρώνουν μέσω μιας εφαρμογής ανταλλαγής μηνυμάτων, να αποκτούν ασφαλιστική κάλυψη όταν κλείνουν ένα ταξίδι ή να επενδύουν αυτόματα μέσω μιας πλατφόρμας που ήδη χρησιμοποιούν. Η χρηματοοικονομική υπηρεσία γίνεται σχεδόν αόρατη.
Αυτό που μετρά είναι η ευκολία και το πώς εντάσσεται στη συνολική εμπειρία του πελάτη. Παράλληλα, οι εταιρείες Big Tech προσπαθούν να ελέγξουν το περιβάλλον μέσω του οποίου οι πελάτες λαμβάνουν χρηματοοικονομικές αποφάσεις.
Για τις τράπεζες, αυτό σημαίνει ότι ο ανταγωνισμός δεν περιορίζεται πλέον στα προϊόντα, αλλά μεταφέρεται στην εμπειρία του πελάτη, στα δεδομένα, στις συνεργασίες εμπιστοσύνης και στην ικανότητά τους να ενσωματώνουν τις δυνατότητές τους σε ευρύτερα ψηφιακά οικοσυστήματα. Εάν δεν το καταφέρουν, κινδυνεύουν να γίνουν απλώς η εποπτευόμενη υποδομή που λειτουργεί αθόρυβα στο παρασκήνιο, επωμιζόμενες το βάρος των κεφαλαιακών απαιτήσεων, των κινδύνων και της κανονιστικής συμμόρφωσης, χωρίς να έχουν τον έλεγχο της σχέσης με τον πελάτη.
Κινούνται οι τράπεζες αρκετά γρήγορα; Ορισμένες ναι. Οι καλύτερες τράπεζες, όπως η KBC στο Βέλγιο και η DBS στη Σιγκαπούρη, έχουν υιοθετήσει την ψηφιακή εγγραφή πελατών, τις πληρωμές σε πραγματικό χρόνο, την ανάλυση δεδομένων, την εξυπηρέτηση με τη βοήθεια της τεχνητής νοημοσύνης και τις συνεργασίες με Fintech. Ωστόσο, πάρα πολλές εξακολουθούν να αντιμετωπίζουν τον ψηφιακό μετασχηματισμό ως τεχνολογικό έργο και όχι ως επαναπροσδιορισμό της σχέσης με τον πελάτη.
Οι τράπεζες διατηρούν ισχυρά πλεονεκτήματα: εμπιστοσύνη, καταθέσεις, ισολογισμούς, δυνατότητα ανταπόκρισης στις κανονιστικές απαιτήσεις και εμπειρία στη διαχείριση κινδύνων. Τα πλεονεκτήματα αυτά, όμως, δεν θα τις προστατεύσουν εάν παραχωρήσουν χωρίς αντίδραση σε άλλους την άμεση επαφή με τον πελάτη.
Η επιλογή που έχουν μπροστά τους γίνεται όλο και πιο ξεκάθαρη: είτε να εξελιχθούν σε εξαιρετικούς και κερδοφόρους συνεργάτες στην παροχή υποδομών είτε να δημιουργήσουν μια σαφώς καλύτερη εμπειρία για τον πελάτη, που θα καθιστά την τράπεζα απαραίτητη στην οικονομική του ζωή. Η χειρότερη εξέλιξη θα ήταν να χάσουν τη σχέση, διατηρώντας, όμως, όλο το κόστος και τον κίνδυνο.
Ο ΡΟΛΟΣ ΤΗΣ ΤΕΧΝΗΤΗΣ ΝΟΗΜΟΣΥΝΗΣ
–Η τεχνητή νοημοσύνη αποκτά ταχύτατα κεντρικό ρόλο στον τραπεζικό τομέα, από την εξυπηρέτηση πελατών και την αξιολόγηση κινδύνων μέχρι τον εντοπισμό απάτης και τα εξατομικευμένα χρηματοοικονομικά προϊόντα. Τη βλέπετε κυρίως ως εργαλείο βελτίωσης των υφιστάμενων τραπεζικών μοντέλων ή ως δύναμη που θα μπορούσε να τα επαναπροσδιορίσει ριζικά;
Η τεχνητή νοημοσύνη ξεκινά ως εργαλείο βελτίωσης της αποδοτικότητας, έχει όμως τη δυνατότητα να μετασχηματίσει το επιχειρηματικό μοντέλο. Οι τράπεζες που θα κερδίσουν θα είναι εκείνες που θα τη χρησιμοποιήσουν όχι απλώς για να μειώσουν το κόστος, αλλά για να δημιουργήσουν μια πραγματικά καλύτερη χρηματοοικονομική σχέση με τους πελάτες τους, βασισμένη σε μεγαλύτερη εμπιστοσύνη και στην ανάληψη πρωτοβουλιών για την εξυπηρέτησή τους.
Βραχυπρόθεσμα, η τεχνητή νοημοσύνη θα βελτιώσει κυρίως τα υφιστάμενα τραπεζικά μοντέλα. Μπορεί να κάνει την εξυπηρέτηση πελατών ταχύτερη, τον εντοπισμό απάτης ακριβέστερο, τις αποφάσεις για τη χορήγηση πιστώσεων πιο τεκμηριωμένες και τη λειτουργία των τραπεζών πολύ πιο αποδοτική. Πρόκειται για σημαντικά οφέλη, τα οποία, όμως, από μόνα τους δεν αλλάζουν το τι είναι μια τράπεζα.
Μακροπρόθεσμα, η τεχνητή νοημοσύνη έχει τη δυνατότητα να αναλάβει τον ρόλο ενός χρηματοοικονομικού βοηθού, που ενεργεί για λογαριασμό του πελάτη. Φανταστείτε έναν τέτοιο βοηθό που έχει διαρκώς εικόνα των εισοδημάτων, των δαπανών, των κινδύνων και των στόχων σας, προβλέπει ένα πρόβλημα ρευστότητας, συγκρίνει προϊόντα διαφορετικών παρόχων, διαπραγματεύεται το στεγαστικό σας δάνειο ή αναλαμβάνει τη μεταφορά του σε άλλον πάροχο και σας προτείνει ενέργειες πριν του το ζητήσετε.
Σε εκείνο το σημείο, το κέντρο βάρους μετατοπίζεται από την πώληση τραπεζικών προϊόντων στην υποστήριξη των πελατών, ώστε να λαμβάνουν καλύτερες χρηματοοικονομικές αποφάσεις. Οι πιο πρωτοποριακές τράπεζες το κάνουν ήδη. Δείτε, για παράδειγμα, τον βοηθό τεχνητής νοημοσύνης της KBC, που ονομάζεται «Kate». Αναλαμβάνει πρωτοβουλίες για να βοηθήσει τους πελάτες όχι μόνο στις χρηματοοικονομικές τους αποφάσεις, αλλά και σε πλήθος άλλων ζητημάτων.
Αυτό θα μπορούσε να επαναπροσδιορίσει ριζικά τον κλάδο. Οι τράπεζες ενδέχεται να μην ανταγωνίζονται πλέον κυρίως μέσω των καταστημάτων, των προϊόντων ή ακόμη και των εφαρμογών τους, αλλά μέσω της ποιότητας των δεδομένων τους, των δυνατοτήτων τους στην τεχνητή νοημοσύνη, της εμπιστοσύνης που δείχνουν οι πελάτες στις συστάσεις τους και της ικανότητάς τους να ενεργούν υπεύθυνα για λογαριασμό του πελάτη.
Ο ΠΑΡΑΓΟΝΤΑΣ ΚΑΤΑΝΑΛΩΤΕΣ
–Οι προσδοκίες των καταναλωτών αλλάζουν επίσης δραστικά, με τους πελάτες να απαιτούν ταχύτερες, απλούστερες και ολοένα πιο εξατομικευμένες χρηματοοικονομικές υπηρεσίες. Σε ποιον βαθμό οι ανατροπές στον τραπεζικό τομέα προέρχονται πράγματι από την τεχνολογία και σε ποιον από τις αλλαγές στην καταναλωτική συμπεριφορά;
Και οι δύο παράγοντες επηρεάζουν τις ανατροπές στον κλάδο και είναι δύσκολο να απομονώσουμε την επίδραση του καθενός. Μπορούμε να πούμε ότι αλληλοενισχύονται. Η τεχνολογία μειώνει το κόστος προσφοράς μιας καλύτερης εμπειρίας, ενώ οι προσδοκίες των καταναλωτών κάνουν βαρύτερες τις συνέπειες για τις επιχειρήσεις που δεν την προσφέρουν.
Η πρόκληση για τις τράπεζες δεν είναι απλώς να εισαγάγουν νέα τεχνολογία. Είναι να ανασχεδιάσουν τη συνολική εμπειρία του πελάτη με βάση τις νέες απαιτήσεις για απλότητα, ταχύτητα, ανταπόκριση στις ανάγκες του και εμπιστοσύνη.
–Η χρήση ψηφιακών μεθόδων πληρωμής και άμεσων μεταφορών χρημάτων αυξάνεται με πρωτοφανή ρυθμό, ενώ η Ευρωπαϊκή Ένωση προχωρά με τα σχέδιά της για το ψηφιακό ευρώ. Πώς αναμένετε ότι αυτές οι εξελίξεις θα αναδιαμορφώσουν τη σχέση των καταναλωτών με το χρήμα και τα χρηματοπιστωτικά ιδρύματα και ποιες ευκαιρίες ή προκλήσεις θα μπορούσε να δημιουργήσει το ψηφιακό ευρώ για τις παραδοσιακές τράπεζες και τις εταιρείες Fintech;
Οι καταναλωτές περιμένουν όλο και περισσότερο να μπορούν να μεταφέρουν χρήματα τόσο εύκολα όσο στέλνουν ένα μήνυμα: άμεσα, με χαμηλό κόστος, πέρα από τα σύνορα και μέσα από οποιαδήποτε υπηρεσία χρησιμοποιούν.
Το ψηφιακό ευρώ θα μπορούσε να ενισχύσει αυτή τη μετάβαση, δημιουργώντας μια ευρέως αποδεκτή μορφή δημόσιου χρήματος για την ψηφιακή εποχή, η οποία θα λειτουργεί παράλληλα με τα μετρητά και τις ιδιωτικές μεθόδους πληρωμής, όχι ως υποκατάστατό τους.
Για τους καταναλωτές, τα πιθανά οφέλη είναι σαφή: μια επιλογή πληρωμών που θα μπορεί να χρησιμοποιείται σε ολόκληρη την Ευρώπη, άμεση χρήση, ανθεκτικότητα, με δυνατότητα λειτουργίας ακόμη και χωρίς σύνδεση στο διαδίκτυο, και πιθανώς περισσότερες επιλογές και μεγαλύτερη προστασία της ιδιωτικότητας σε σύγκριση με ορισμένα υφιστάμενα συστήματα ψηφιακών πληρωμών.
Για τις τράπεζες, το ψηφιακό ευρώ αποτελεί ταυτόχρονα ευκαιρία και προειδοποίηση. Θα μπορούσε να τους προσφέρει μια κοινή ευρωπαϊκή υποδομή πληρωμών, πάνω στην οποία θα μπορούν να αναπτύξουν καλύτερα ψηφιακά πορτοφόλια, υπηρεσίες για εμπόρους και καινοτόμα χρηματοοικονομικά προϊόντα.
Ωστόσο, οι βασικές υπηρεσίες πληρωμών γίνονται ολοένα πιο τυποποιημένες και λιγότερο διαφοροποιημένες. Εάν οι τράπεζες περιοριστούν στη διάθεση του ψηφιακού ευρώ, ενώ οι τεχνολογικές εταιρείες ελέγχουν την άμεση επαφή με τον πελάτη, κινδυνεύουν να χάσουν μια πολύτιμη πηγή δεδομένων, αλληλεπίδρασης με τους πελάτες και εσόδων από προμήθειες.
Οι Fintech ενδέχεται να ωφεληθούν από ένα πιο ανοικτό και τυποποιημένο περιβάλλον πληρωμών, με λιγότερα εμπόδια στην εξυπηρέτηση πελατών σε ολόκληρη την Ευρώπη. Ωστόσο, και αυτές θα πρέπει να διαφοροποιηθούν μέσα από την εμπειρία και τις υπηρεσίες που αναπτύσσουν γύρω από την πληρωμή και όχι μέσα από την ίδια την υποδομή πληρωμών.
Η ΣΥΝΕΡΓΑΣΙΑ ΤΡΑΠΕΖΩΝ ΚΑΙ ΕΤΑΙΡΕΙΩΝ FINTECH
–Οι εταιρείες Fintech παρουσιάζονταν κάποτε ευρέως ως δυνάμεις ανατροπής που θα μπορούσαν να αμφισβητήσουν ή ακόμη και να αντικαταστήσουν τις παραδοσιακές τράπεζες. Σήμερα, βλέπουμε όλο και περισσότερες συνεργασίες μεταξύ τους. Πιστεύετε ότι η συνεργασία τραπεζών και Fintech θα αποκτήσει τελικά μεγαλύτερη σημασία από τον ανταγωνισμό;
Αυτό ακριβώς είναι το θέμα της κεντρικής ομιλίας μου! Οι Fintech έχουν αποδειχθεί ιδιαίτερα ικανές στον σχεδιασμό καλύτερων λύσεων για συγκεκριμένες τραπεζικές υπηρεσίες: ταχύτερη εγγραφή πελατών, απλούστερες πληρωμές, ευκολότερη πραγματοποίηση επενδύσεων και πιο εύχρηστα ψηφιακά περιβάλλοντα. Οι τράπεζες, από την άλλη, διαθέτουν διαφορετικά εφόδια: επωνυμίες που εμπνέουν εμπιστοσύνη, μεγάλη πελατειακή βάση, καταθέσεις, ισολογισμούς, δυνατότητα ανταπόκρισης στις κανονιστικές απαιτήσεις και βαθιά τεχνογνωσία στη διαχείριση κινδύνων.
Ο συνδυασμός αυτός είναι ισχυρός. Μια Fintech μπορεί να επινοήσει την καλύτερη ιδέα, όμως μια τράπεζα μπορεί να βρίσκεται σε καλύτερη θέση για να την εφαρμόσει σε μεγάλη κλίμακα, με ασφάλεια και κερδοφορία. Γι’ αυτό και τόσες καινοτομίες των Fintech, όπως οι πληρωμές μέσω κινητού, η ψηφιακή εγγραφή πελατών, οι αυτοματοποιημένες επενδυτικές συμβουλές και οι τραπεζικές υπηρεσίες μέσω API, έχουν διαδοθεί ευρέως, μέσα από έναν συνδυασμό αντιγραφής, συνεργασιών και εξαγορών.
Για να πετύχουν, οι τράπεζες δεν πρέπει να χρησιμοποιούν τις συνεργασίες απλώς για να προσθέτουν την τεχνολογία της μόδας σε ένα μοντέλο που παραμένει αμετάβλητο. Πρέπει να μάθουν από τις Fintech πώς να βελτιώνουν την εμπειρία του πελάτη, να αυξάνουν την ταχύτητα και να απλοποιούν την εσωτερική τους οργάνωση. Αντίστοιχα, οι Fintech πρέπει να αναγνωρίσουν ότι, για να εξελιχθούν σε τράπεζες πλήρους φάσματος υπηρεσιών και να γίνουν ο βασικός πάροχος των πελατών τους, χρειάζονται κεφάλαια, εμπιστοσύνη, καταθέσεις, διαχείριση κινδύνων και ανθεκτικότητα, όχι απλώς μια καλή εφαρμογή.
Αναμένω, λοιπόν, έναν κλάδο με υβριδική μορφή. Ένας μικρός αριθμός Fintech θα εξελιχθεί σε μεγάλους, ανεξάρτητους πάροχους που θα αποτελούν την κύρια επιλογή των πελατών τους για χρηματοοικονομικές υπηρεσίες. Ωστόσο, το συνηθέστερο αποτέλεσμα θα είναι ένας καταμερισμός ρόλων: οι Fintech θα προσφέρουν καινοτομία και εξειδικευμένες δυνατότητες, ενώ οι τράπεζες θα συνεισφέρουν το μέγεθος, την εμπιστοσύνη και την οικονομική τους ισχύ.
–Μεγάλο μέρος της έρευνάς σας έχει επικεντρωθεί στον τρόπο με τον οποίο οι καθιερωμένες επιχειρήσεις ανταποκρίνονται στην ανατρεπτική καινοτομία. Έχετε υποστηρίξει ότι συχνά χρειάζονται μία στρατηγική για να υπερασπιστούν τη βασική τους δραστηριότητα και μία άλλη για να αξιοποιήσουν την ευκαιρία που φέρνει η ανατροπή. Πώς θα πρέπει να εφαρμοστεί αυτή η προσέγγιση στις τράπεζες που βρίσκονται σήμερα αντιμέτωπες με τις Fintech, με ανταγωνιστές που έχουν δημιουργηθεί εξαρχής ως ψηφιακές επιχειρήσεις και με επιχειρηματικά μοντέλα που βασίζονται στην τεχνητή νοημοσύνη;
Το βασικό δίδαγμα που έχουμε αντλήσει για τις ανατροπές είναι ότι αποτελούν και απειλή και ευκαιρία. Αυτό σημαίνει ότι οι καθιερωμένες επιχειρήσεις χρειάζονται μια στρατηγική που θα τους επιτρέπει να αμύνονται και να περνούν στην επίθεση ταυτόχρονα.
Ορισμένες φορές, μια εταιρεία μπορεί να το πετύχει με μία στρατηγική. Δείτε, για παράδειγμα, πώς η Walmart αντέδρασε στην Amazon. Άλλες φορές, είναι προτιμότερο να υπάρχουν δύο στρατηγικές: μια στρατηγική άμυνας για τον βασικό κορμό της επιχείρησης και μια στρατηγική επίθεσης, την οποία μπορεί να υιοθετήσει μια ξεχωριστή μονάδα.
Δείτε, για παράδειγμα, πώς η Nestlé ανέπτυξε τη Nespresso ως ξεχωριστή μονάδα, αλλά και πώς η AutoTrader ανέπτυξε με τον ίδιο τρόπο την ψηφιακή της δραστηριότητα. Το αν μια εταιρεία μπορεί να αμυνθεί και να επιτεθεί ταυτόχρονα με μία ή δύο στρατηγικές εξαρτάται από τις συγκεκριμένες συνθήκες που αντιμετωπίζει.
Γι’ αυτό βλέπουμε σήμερα ορισμένες τράπεζες να επιχειρούν να ανταποκριθούν στην ψηφιακή ανατροπή μέσω ξεχωριστών μονάδων, όπως η Openbank της Santander και η Mox της Standard Chartered, ενώ άλλες προσπαθούν να το κάνουν μέσα από το υφιστάμενο επιχειρηματικό τους μοντέλο.
Δεν υπάρχει μία απάντηση που να ισχύει για όλους. Σε γενικές γραμμές, όμως, όσο πιο ριζική είναι η ανατροπή, τόσο μεγαλύτερη είναι η ανάγκη οι καθιερωμένες επιχειρήσεις να υιοθετήσουν και να αναπτύξουν την καινοτομία σε ξεχωριστή μονάδα. Γι’ αυτό θεωρώ ότι οι τράπεζες που θέλουν να χρησιμοποιήσουν την τεχνητή νοημοσύνη για να ανασχεδιάσουν εκ βάθρων το επιχειρηματικό τους μοντέλο πιθανότατα θα χρειαστεί να το κάνουν μέσω μιας ξεχωριστής μονάδας.
–Έχετε επίσης γράψει εκτενώς για τις διαρκείς ανατροπές και την ανάγκη οι οργανισμοί να παραμένουν προσαρμοστικοί. Τι διακρίνει τις εταιρείες που μετασχηματίζονται με επιτυχία από εκείνες που επενδύουν μεγάλα ποσά στον ψηφιακό μετασχηματισμό, αλλά τελικά δεν καταφέρνουν να αλλάξουν τον τρόπο λειτουργίας τους;
Έγραψα γι’ αυτή την πρόκληση στο βιβλίο μου «Οργάνωση για τη νέα κανονικότητα» (Organizing for the New Normal). Ο επιτυχημένος μετασχηματισμός απαιτεί πολλά: τη σωστή στάση απέναντι στις ανατροπές, μια αίσθηση του επείγοντος που κινητοποιεί θετικά, μια στρατηγική που όλοι ενστερνίζονται και ένα οργανωσιακό περιβάλλον που στηρίζει τις συμπεριφορές που είναι απαραίτητες για τον μετασχηματισμό. Επιπλέον, όταν μιλάμε για ψηφιακό μετασχηματισμό, είναι σημαντικό να αποφεύγουμε την απλή επένδυση σε δεδομένα και τεχνολογίες χωρίς να αλλάζει ο ίδιος ο οργανισμός. Αντίθετα, πριν επενδύσουμε στην τεχνολογία, πρέπει να επιδιώκουμε ορισμένες άλλες αλλαγές. Για παράδειγμα:
Ξεκινήστε από ένα σαφές στρατηγικό ερώτημα: τι θα εκτιμούν οι πελάτες στο μέλλον και πώς θα μπορούσε το σημερινό μας επιχειρηματικό μοντέλο να ανταποκρίνεται λιγότερο στις ανάγκες τους; Τότε, η τεχνολογία γίνεται το μέσο για να δοθεί απάντηση σε αυτό το ερώτημα, όχι η ίδια η στρατηγική.
Αφού στρέψετε την προσοχή του οργανισμού σε αυτό το στρατηγικό ερώτημα, δημιουργήστε χώρο για πειραματισμό. Επιτρέψτε στους ανθρώπους σας να δοκιμάζουν νέες προτάσεις σε πρώιμο στάδιο, να μαθαίνουν γρήγορα και να αποδέχονται ότι πολλά πειράματα θα αποτύχουν. Ο στόχος δεν είναι να προβλέψετε με απόλυτη ακρίβεια το μέλλον, αλλά να αποκτήσετε την ικανότητα να ανταποκρίνεστε όταν αυτό έρθει.
Σε αυτή τη διαδικασία, η ηγεσία έχει τεράστια σημασία. Τα ανώτατα στελέχη πρέπει να δημιουργούν ένα περιβάλλον στο οποίο οι άνθρωποι θα αισθάνονται ασφαλείς να αμφισβητούν την υφιστάμενη συνταγή, ακόμη και αν αυτή είναι που οδήγησε την εταιρεία στην επιτυχία. Πρέπει να επιβραβεύουν τη μάθηση, τη συνεργασία και την εποικοδομητική διαφωνία, όχι μόνο την αποδοτικότητα και την επίτευξη βραχυπρόθεσμων αποτελεσμάτων.
Τέλος, ο επιτυχημένος μετασχηματισμός απαιτεί την υιοθέτηση νέων συμπεριφορών. Για παράδειγμα, οι αποφάσεις λαμβάνονται πιο κοντά στον πελάτη, τα δεδομένα χρησιμοποιούνται στην καθημερινή εργασία, οι ομάδες συνεργάζονται πέρα από τα όρια των επιμέρους τμημάτων και οι εργαζόμενοι αποκτούν την αυτοπεποίθηση να προσαρμόζονται αντί να περιμένουν οδηγίες. Για να εμφανιστούν αυτές οι συμπεριφορές, δεν αρκεί να τις ζητήσετε. Χρειάζεται να δημιουργήσετε ένα οργανωσιακό περιβάλλον που θα τις στηρίζει και στο οποίο θα γίνονται ο κανόνας.
Με λίγα λόγια, κερδισμένες δεν είναι οι εταιρείες που διαθέτουν την περισσότερη τεχνολογία. Είναι εκείνες που αναπτύσσουν τη μεγαλύτερη ικανότητα να αμφισβητούν, να ανανεώνουν και, όταν χρειάζεται, να αντικαθιστούν ξανά και ξανά τη δική τους συνταγή επιτυχίας.
Η ΚΥΠΡΟΣ ΚΑΙ Ο ΑΝΤΑΓΩΝΙΣΜΟΣ
–Ως Κύπριος που έχετε διανύσει μεγάλο μέρος της ακαδημαϊκής σας πορείας στο εξωτερικό, πώς αξιολογείτε τις δυνατότητες της Κύπρου να εξελιχθεί σε περιφερειακό χρηματοοικονομικό και τεχνολογικό κόμβο; Τι χρειάζεται να κάνει σωστά η χώρα σε επίπεδο ανθρώπινου δυναμικού, κανονιστικού πλαισίου, καινοτομίας και στρατηγικής, ώστε να ανταγωνιστεί με επιτυχία σε διεθνές επίπεδο;
Η Κύπρος μπορεί να ανταγωνιστεί διεθνώς, αλλά όχι με βάση το μέγεθός της. Πρέπει να το κάνει μέσα από την εστίαση σε συγκεκριμένους τομείς, την ταχύτητα, την εμπιστοσύνη και την ικανότητά της να συνδέει περιοχές που τα μεγαλύτερα κέντρα δεν εξυπηρετούν με την ίδια ευκολία.
Η φιλοδοξία δεν αρκεί. Το πρώτο που πρέπει να επιδιώξουμε είναι η ανάπτυξη του ανθρώπινου δυναμικού. Η χώρα χρειάζεται να προσελκύσει από το εξωτερικό ειδικούς στην τεχνολογία, επιχειρηματίες και εξειδικευμένα στελέχη του χρηματοοικονομικού τομέα, ενισχύοντας παράλληλα τα πανεπιστήμιά της, την τεχνική εκπαίδευση και τους δεσμούς μεταξύ ακαδημαϊκής κοινότητας και επιχειρήσεων.
Ο στόχος δεν πρέπει να είναι απλώς η προσέλκυση ανθρώπινου δυναμικού από το εξωτερικό, αλλά η δημιουργία ενός περιβάλλοντος στο οποίο Κύπριοι και ξένοι επαγγελματίες θα θέλουν να χτίσουν την επαγγελματική τους πορεία και επιχειρήσεις με μακροπρόθεσμη προοπτική.
Πρέπει επίσης να επιδιώξουμε την ενίσχυση του κανονιστικού μας πλαισίου. Ένας χρηματοοικονομικός και τεχνολογικός κόμβος δεν μπορεί να στηριχθεί σε ένα χαλαρό κανονιστικό πλαίσιο ή μόνο στη φήμη. Χρειάζεται υψηλά πρότυπα στην καταπολέμηση του ξεπλύματος χρήματος, στη διακυβέρνηση, στην κυβερνοασφάλεια και στην προστασία των καταναλωτών. Χρειάζεται, όμως, και εποπτικές αρχές που κατανοούν την καινοτομία, αντιμετωπίζουν εποικοδομητικά τα νέα επιχειρηματικά μοντέλα και αποσαφηνίζουν γρήγορα τους κανόνες.
Ακόμη πιο σημαντικό είναι να ακολουθήσουμε μια στρατηγική εστίασης. Δεν μπορούμε να κερδίσουμε σε όλα, ούτε διαθέτουμε τους πόρους για να επενδύσουμε παντού. Αντί να προσπαθούμε να διαπρέψουμε σε κάθε πτυχή της τεχνολογίας, πρέπει να αναπτύξουμε ουσιαστικά πλεονεκτήματα σε λίγους τομείς.
Για παράδειγμα, στις πληρωμές, στις τεχνολογίες διαχείρισης πλούτου και περιουσιακών στοιχείων, στη ναυτιλιακή χρηματοδότηση, στην κανονιστική συμμόρφωση, στην κυβερνοασφάλεια ή στις εφαρμογές τεχνητής νοημοσύνης στις χρηματοοικονομικές υπηρεσίες.
Τέλος, χρειαζόμαστε μια κοινή εθνική στρατηγική. Κυβέρνηση, εποπτικές αρχές, πανεπιστήμια, τράπεζες, επενδυτές και επιχειρηματίες πρέπει να συμφωνήσουν σε έναν μικρό αριθμό προτεραιοτήτων και να τις υπηρετήσουν με συνέπεια για μια δεκαετία ή και περισσότερο. Πάρα πολλές χώρες αυτοχαρακτηρίζονται «κόμβοι καινοτομίας». Ελάχιστες, όμως, οικοδομούν τους θεσμούς, τις δυνατότητες και την εμπιστοσύνη που δίνουν αξιοπιστία σε αυτόν τον ισχυρισμό.