

Δες περισσότερα άρθρα του philenews όταν αναζητάς ειδήσεις στην Google
Add philenews.com on Google
Το χρήμα αλλάζει μορφή και μαζί του αναδιαμορφώνεται ολόκληρη η παγκόσμια γεωπολιτική και οικονομική σκακιέρα. Η εποχή όπου η ψηφιακή εξέλιξη σήμαινε απλώς την αντικατάσταση των μετρητών από πλαστικές κάρτες ανήκει ήδη στο παρελθόν.
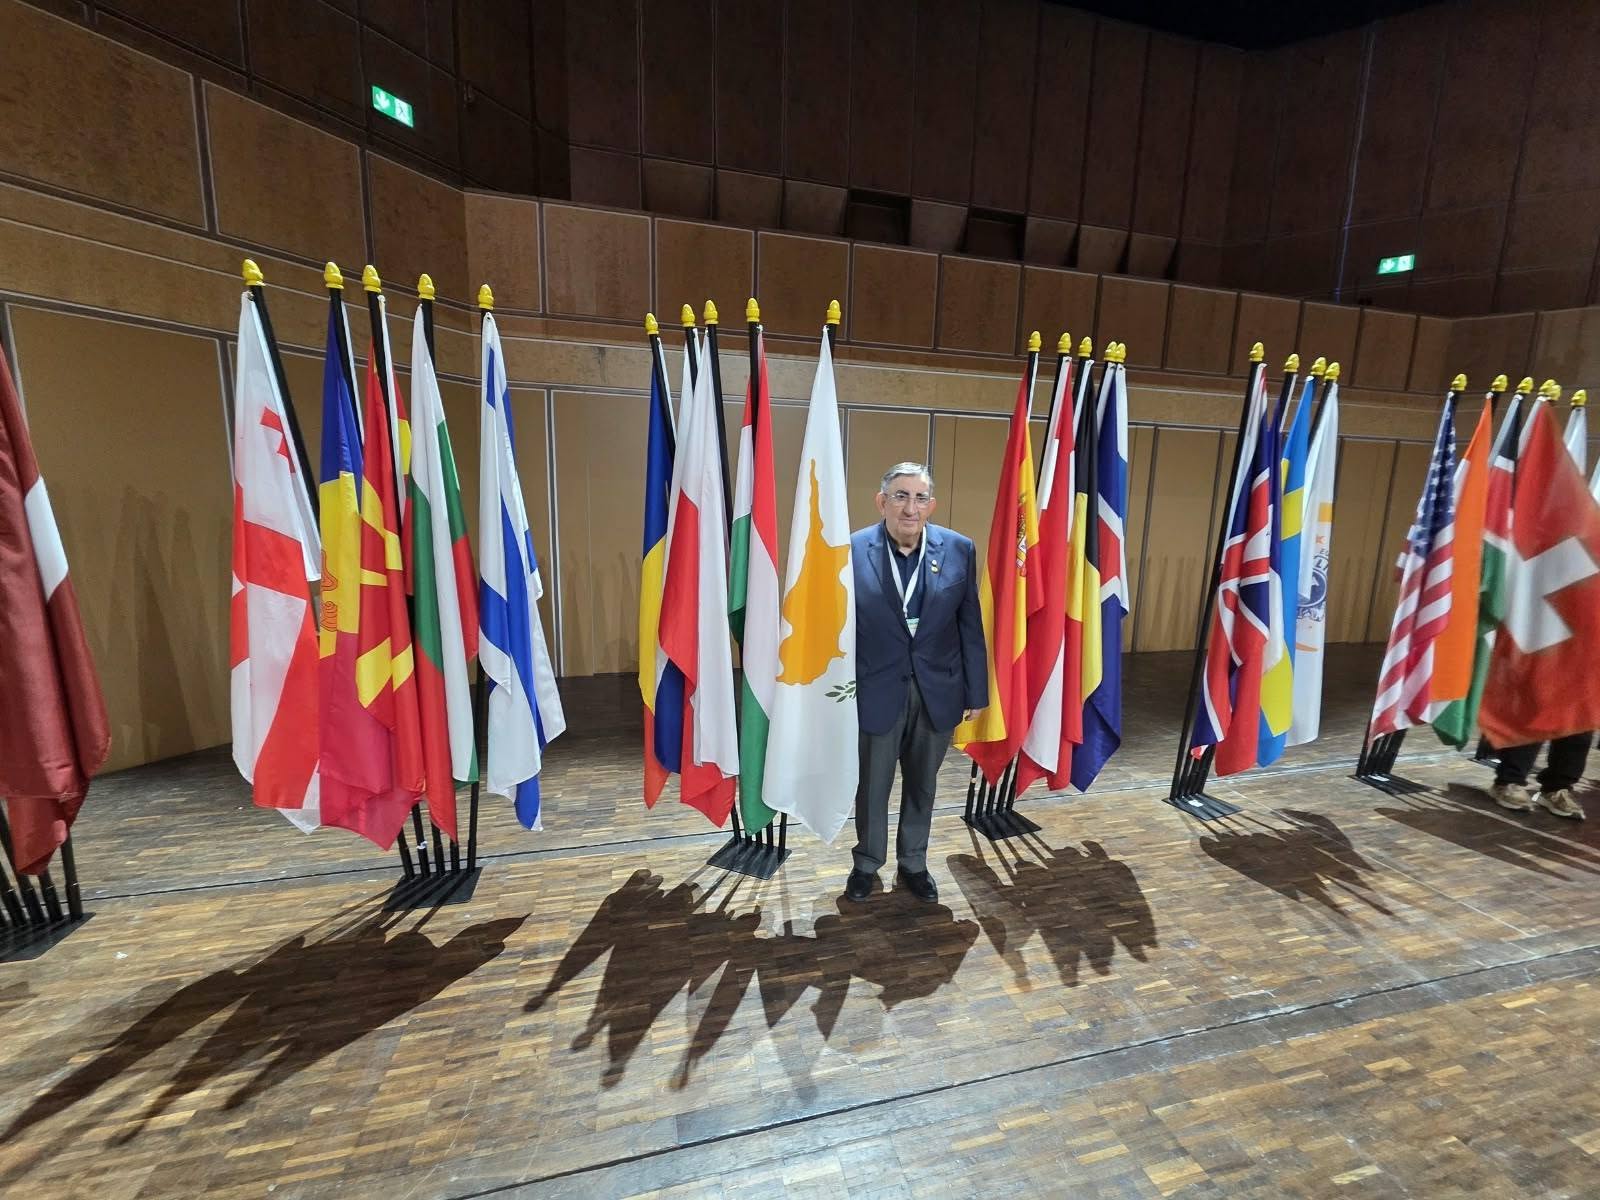
Σε μια κομβική χρονική συγκυρία, ο Στέλιος Γιωργάκης, Γενικός Διευθυντής της Γενικής Διεύθυνσης Πληρωμών της Κεντρικής Τράπεζας της Κύπρου, ανοίγει τα χαρτιά του στον Φιλελεύθερο και εξηγεί με απλά λόγια τι σημαίνει πρακτικά για τον πολίτη και την αγορά η αναδυόμενη τάση της «τοκενοποίησης» (tokenisation), δηλαδή, σε γενικές γραμμές, η μετατροπή ενός περιουσιακού στοιχείου ή μιας χρηματικής αξίας σε ψηφιακές μονάδες (tokens).
Ο κ. Γιωργάκης στέλνει ένα ξεκάθαρο μήνυμα προς τις κυπριακές επιχειρήσεις που επιμένουν να χρησιμοποιούν αναχρονιστικά μέσα, όπως οι επιταγές, υπενθυμίζοντας ότι στην ψηφιακή οικονομία «ο χρόνος είναι χρήμα». Παράλληλα, αναλύει τη στρατηγική απάντηση της Ευρώπης μέσω των πρωτοβουλιών Pontes και Appia, αναδεικνύει το ψηφιακό ευρώ ως ένα κρίσιμο εργαλείο θωράκισης και στρατηγικής αυτονομίας απέναντι σε απρόβλεπτες γεωπολιτικές ή ενεργειακές κρίσεις, και αποκαλύπτει το χρονοδιάγραμμα για τις πιλοτικές δοκιμές στις οποίες θα συμμετάσχει η Κύπρος το 2027.
Νέου τύπου συναλλαγές
Τα τελευταία χρόνια ακούμε όλο και περισσότερο για ψηφιακό χρήμα. Τι αλλάζει πραγματικά;
Το χρήμα και οι πληρωμές εισέρχονται σε μια νέα εποχή. Όπως πριν από λίγα χρόνια οι περισσότεροι πολίτες άφησαν στην άκρη τα μετρητά για να πληρώνουν με κάρτες και ψηφιακά πορτοφόλια και πιο πρόσφατα υιοθέτησαν τις άμεσες πληρωμές, έτσι σήμερα βρισκόμαστε μπροστά στο επόμενο στάδιο του ψηφιακού μετασχηματισμού των πληρωμών.
Οι νέες τεχνολογίες επιτρέπουν πιο γρήγορες, πιο ασφαλείς και πιο αυτοματοποιημένες συναλλαγές. Η συζήτηση πλέον δεν αφορά μόνο το πώς πληρώνουμε, αλλά και το πώς θα μεταφέρεται και θα διακανονίζεται η αξία στο μέλλον. Γι’ αυτό, οι κεντρικές τράπεζες διεθνώς αναπτύσσουν και διενεργούν πιλοτικές δοκιμές σε νέες χρηματοοικονομικές υποδομές, οι οποίες θα στηρίξουν την οικονομία της επόμενης δεκαετίας.
Ποια είναι η μεγαλύτερη αλλαγή που βλέπετε να έρχεται;
Η τοκενοποίηση (tokenisation) είναι η σημαντικότερη εξέλιξη που βρίσκεται ήδη εδώ και εκτιμούμε πως θα επιφέρει τεράστιες αλλαγές στο εγγύς μέλλον. Πρόκειται για τη διαδικασία ψηφιακής αναπαράστασης χρηματοοικονομικών απαιτήσεων και περιουσιακών στοιχείων μέσω ψηφιακών tokens σε προγραμματιζόμενες υποδομές, οι οποίες είναι συχνά συνυφασμένες με την τεχνολογία κατανεμημένου καθολικού (DLT, distributed ledger technology).
Για τον πολίτη αυτό μπορεί να ακούγεται πολύ τεχνικό. Στην πράξη, όμως, σημαίνει λιγότερες διαδικασίες, μικρότερους χρόνους αναμονής και πιο αποτελεσματικές συναλλαγές. Είναι μια αλλαγή που έχει τη δυναμική να επηρεάσει ολόκληρο το χρηματοπιστωτικό σύστημα.
Πώς επηρεάζει αυτό τις επιχειρήσεις στην Κύπρο;
Η Κύπρος έχει κάνει σημαντικά βήματα στον ψηφιακό μετασχηματισμό των πληρωμών. Παρ’ όλα αυτά, εξακολουθούμε να βλέπουμε πρακτικές που ανήκουν περισσότερο στο παρελθόν παρά στο μέλλον. Χαρακτηριστικό παράδειγμα είναι η επιταγή, η οποία εξακολουθεί να χρησιμοποιείται κυρίως από μικρομεσαίες αλλά και κάποιες μεγάλες επιχειρήσεις. Η επιταγή εξυπηρέτησε την οικονομία για δεκαετίες, όμως η σύγχρονη οικονομία απαιτεί λύσεις που είναι ταχύτερες, ασφαλέστερες και πιο αποτελεσματικές. Η μετάβαση σε σύγχρονα μέσα πληρωμών δεν είναι απλώς τεχνολογικό ζήτημα. Επηρεάζει άμεσα την παραγωγικότητα και την ανταγωνιστικότητα της οικονομίας.
Σκεφτείτε, για παράδειγμα, μια επιχείρηση που εισάγει προϊόντα και αναμένει την εκτελώνιση ενός φορτίου. Όσο πιο γρήγορα φτάσουν τα χρήματα για την καταβολή τελών και χρεώσεων, τόσο πιο γρήγορα μπορεί να αποδεσμευτεί το φορτίο, να φτάσει στην αγορά και να δημιουργήσει έσοδα.
Σε μια σύγχρονη οικονομία, ο χρόνος είναι χρήμα. Άλλωστε, έρευνα της Τράπεζας Διεθνών Διακανονισμών καταδεικνύει ότι η ευρύτερη χρήση ψηφιακών πληρωμών συνδέεται με ισχυρότερη οικονομική ανάπτυξη. Με απλά λόγια, όταν το χρήμα κινείται γρηγορότερα, κινείται ανοδικά και η οικονομία.
Γιατί η Ευρωπαϊκή Κεντρική Τράπεζα δίνει τόσο μεγάλη έμφαση στα θέματα αυτά;
Η ΕΚΤ δίνει ιδιαίτερη έμφαση στη χρήση καινοτόμων τεχνολογιών γιατί οι πληρωμές δεν είναι μόνο θέμα τεχνολογίας. Είναι και θέμα στρατηγικής σημασίας για την Ευρώπη. Γι’ αυτό, η ΕΚΤ κινείται προς ένα πιο συνδεδεμένο και προγραμματιζόμενο οικοσύστημα, όπου χρήμα, καταθέσεις και άλλα περιουσιακά στοιχεία θα διακινούνται με μεγαλύτερη ταχύτητα και αποτελεσματικότητα, ενώ ο τελικός διακανονισμός θα γίνεται με το πιο αξιόπιστο μέσο που υπάρχει, δηλαδή σε χρήμα κεντρικής τράπεζας. Και όλα αυτά σε υποδομές οι οποίες θα είναι αμιγώς Ευρωπαϊκές.
Πρωτοβουλία Pontes και Appia
Δηλαδή πώς ανταποκρίνεται η Ευρώπη στη δυναμική που δημιουργεί το tokenisation;
Η Ευρώπη δεν θέλει και δεν πρέπει να είναι απλός θεατής αυτών των εξελίξεων. Η καινοτομία είναι καλοδεχούμενη, αλλά η εμπιστοσύνη παραμένει απαραίτητη. Και η εμπιστοσύνη προέρχεται από την ασφάλεια και τη σταθερότητα που προσφέρει το χρήμα κεντρικής τράπεζας.
Στις 21 Σεπτεμβρίου, το Ευρωσύστημα πέρασε από τη θεωρία στην πράξη με την έναρξη της πρωτοβουλίας Pontes. Το όνομα δεν επιλέχθηκε τυχαία. Η λατινική λέξη Pontes σημαίνει «γέφυρες» και περιγράφει ακριβώς τον σκοπό του έργου: να δημιουργήσει τη γέφυρα μεταξύ των νέων ψηφιακών πλατφορμών και των υπηρεσιών TARGET του Ευρωσυστήματος. Με τον τρόπο αυτό, οι συναλλαγές σε τοκενοποιημένα περιουσιακά στοιχεία δύνανται πλέον να διακανονίζονται σε χρήμα κεντρικής τράπεζας, επωφελούμενες από το υψηλότερο επίπεδο ασφάλειας και από την απουσία πιστωτικού κινδύνου.
Στην πρώτη φάση του Pontes συμμετέχουν μεγάλοι ευρωπαϊκοί οργανισμοί, όπως οι Deutsche Bank, Santander, Société Générale, DZ Bank, BayernLB και η European Investment Bank. Πρόκειται για ένα σημαντικό ορόσημο για μια μετάβαση που έχει ήδη ξεκινήσει.
Παράλληλα, μέσω της πρωτοβουλίας Appia, ονομασία που προέρχεται από την Αππία Οδό, το Ευρωσύστημα θα κατευθύνει την αξιοποίηση των τεχνολογιών αυτών με στόχο τη διαμόρφωση ενός ενοποιημένου οικοσυστήματος στις χρηματοπιστωτικές αγορές και στις πληρωμές. Η πρωτοβουλία αυτή θα συνεισφέρει σημαντικά στην υλοποίηση της στρατηγικής της Ευρωπαϊκής Επιτροπής για καλύτερες οικονομικές ευκαιρίες για τους πολίτες και τις επιχειρήσεις της ΕΕ μέσω της Ένωσης Αποταμιεύσεων και Επενδύσεων.
Έτσι, η Ευρώπη επιδιώκει όχι μόνο να ακολουθήσει τις τεχνολογικές εξελίξεις, αλλά και να διαμορφώσει τις υποδομές πάνω στις οποίες θα λειτουργεί το χρηματοπιστωτικό σύστημα των επόμενων δεκαετιών. Αδιαπραγμάτευτη αρχή παραμένει η στρατηγική αυτονομία και η ανθεκτικότητα της Ευρώπης. Σε έναν κόσμο που αλλάζει γρήγορα, η Ευρώπη πρέπει να διαθέτει τις δικές της αξιόπιστες υποδομές για πληρωμές και χρηματοοικονομικές συναλλαγές, ώστε να προστατεύει αποτελεσματικά τους πολίτες και τις επιχειρήσεις της.
Το ψηφιακό ευρώ
Πού εντάσσεται το ψηφιακό ευρώ σε αυτή την προσπάθεια;
Το ψηφιακό ευρώ αποτελεί βασικό μέρος αυτής της στρατηγικής, καθότι θα προσφέρει στους πολίτες την ψηφιακή μορφή των μετρητών, με την αξιοπιστία της Ευρωπαϊκής Κεντρικής Τράπεζας.
Δεν πρόκειται να αντικαταστήσει τα μετρητά, αλλά να λειτουργήσει συμπληρωματικά. Στόχος είναι να διασφαλιστεί ότι οι πολίτες θα έχουν πάντοτε πρόσβαση σε ένα ευρωπαϊκό μέσο πληρωμής, με καθεστώς νόμιμου χρήματος, ακόμη και σε περιόδους κρίσης ή διαταραχών.
Τα περιστατικά διακοπών στην ηλεκτροδότηση που είδαμε τα τελευταία χρόνια στην Ευρώπη, οι γεωπολιτικές εξελίξεις, αλλά και οι εμπειρίες που ζήσαμε στην Κύπρο μετά την έκρηξη στο Μαρί, μας υπενθυμίζουν πόσο σημαντική είναι η ανθεκτικότητα των βασικών υποδομών. Παράλληλα, ενισχύεται η στρατηγική μας αυτονομία.
Σήμερα, πολλές ψηφιακές πληρωμές βασίζονται σε υποδομές και σχήματα καρτών εκτός Ευρώπης. Αυτό σημαίνει ότι, σε περιόδους κρίσης ή γεωπολιτικής έντασης, η Ευρώπη δεν ελέγχει πλήρως κρίσιμες υποδομές που επηρεάζουν την καθημερινή οικονομική δραστηριότητα.
Το ψηφιακό ευρώ είναι ακριβώς αυτό: μια επένδυση ώστε η Ευρώπη να είναι καλύτερα προετοιμασμένη για τις κρίσεις και τις ανατροπές του αύριο, ακόμη και για εκείνες που σήμερα μοιάζουν αδιανόητες.
Ποιος είναι ο ρόλος της Κύπρου στα έργα για ψηφιακό ευρώ, Pontes, Appia;
Η συνεισφορά μας είναι διττή. Αφορά τόσο τη διαμόρφωση πολιτικών σε επίπεδο επιτροπών και ομάδων εργασίας του Ευρωσυστήματος ώστε να εξυπηρετούν την κυπριακή κοινωνία και αγορά, όσο και την εφαρμογή και υλοποίηση των έργων που προωθεί η ΕΚΤ στηρίζοντας τις εγχώριες τράπεζες. Μέχρι στιγμής δεν έχει εκδηλωθεί ενδιαφέρον συμμετοχής από κυπριακές τράπεζες ή άλλους παρόχους πληρωμών στο έργο Pontes, ενώ το Appia βρίσκεται ακόμη σε πρώιμο στάδιο.
Για το ψηφιακό ευρώ η εικόνα είναι διαφορετική. Η Τράπεζα Κύπρου συμμετείχε πέρυσι στις δοκιμές της Πλατφόρμας Καινοτομίας της Ευρωπαϊκής Κεντρικής Τράπεζας και θα συμμετάσχει, μαζί με την JCC και την Κεντρική Τράπεζα της Κύπρου, στις πιλοτικές δοκιμές το 2027. Για μια μικρή χώρα, είναι σημαντικό να βρίσκεται κοντά στις εξελίξεις και να αποκτά έγκαιρα τεχνογνωσία για τις αλλαγές που έρχονται. Η συμμετοχή της Κεντρικής Τράπεζας της Κύπρου δεν είναι συμβολική.
Όπως ανέφερα, στελέχη της συμμετέχουν ενεργά σε επιτροπές στρατηγικής καθοδήγησης και στις ομάδες εργασίας των έργων Appia και Pontes. Όσον αφορά στο ψηφιακό ευρώ, η Κεντρική Τράπεζα συμμετέχει στις προπαρασκευαστικές εργασίες που διεξάγονται στην Φρανκφούρτη, ενώ συνεργάζεται στενά με το Υπουργείο Οικονομικών για διαμόρφωση των εθνικών θέσεων προς διαμόρφωση του νομοθετικού πλαισίου που βρίσκεται υπό διαπραγμάτευση στις Βρυξέλλες.
Οι αλλαγές είναι σε εφαρμογή
Ποιο είναι το μήνυμα που θέλετε να στείλετε προς τις κυπριακές επιχειρήσεις και τους πολίτες υπό το φως όλων αυτών των αλλαγών;
Το μήνυμα είναι ότι οι αλλαγές δεν αφορούν ένα μακρινό μέλλον. Ήδη βρίσκονται σε εφαρμογή και συνεχή εξέλιξη. Συνεπώς, οι επιχειρήσεις καλούνται να προσαρμοστούν σε έναν κόσμο όπου οι πληρωμές θα είναι ψηφιακές, πιο άμεσες και περισσότερο αυτοματοποιημένες. Η χρήση της επιταγής είναι αναχρονιστική. Η μοντέρνα οικονομία απαιτεί ταχύτητα και αποτελεσματικότητα.
Οι δε πολίτες καλούνται να συνεχίσουν να αναζητούν αναβαθμισμένα προϊόντα από τους παρόχους υπηρεσιών που δραστηριοποιούνται στην Κύπρο, καθότι ο ανταγωνισμός αυξάνεται και δεν περιορίζεται εντός εθνικών συνόρων.
Ταυτόχρονα, πρέπει να τονίσω ότι η χρήση μετρητών δεν καταργείται. Αντίθετα, η πρόσβαση των πολιτών και η αποδοχή μετρητών από επιχειρήσεις στο πλαίσιο συναλλαγών, διασφαλίζονται νομοθετικά. Καταληκτικά, όποιος σκέφτεται όπως χθες, αύριο θα μείνει πίσω. Γι’ αυτό η Κεντρική Τράπεζα της Κύπρου εργάζεται ώστε η χώρα μας να βρίσκεται εκεί όπου σχεδιάζονται οι λύσεις του αύριο και όχι απλώς εκεί όπου θα εφαρμοστούν.