



Δες περισσότερα άρθρα του philenews όταν αναζητάς ειδήσεις στην Google
Add philenews.com on Google
Για το μεγαλύτερο μέρος της ιστορίας του ευρώ, οι επενδυτές θεωρούσαν ότι η Γαλλία θα καταφέρει να διαχειριστεί τις πολιτικές και οικονομικές της προκλήσεις και να παραμείνει μια σχετικά ασφαλής επιλογή. Αυτή η αντίληψη δεν ισχύει πλέον, σημειώνει σε σημερινό του δημοσίευμα το Bloomberg.
Το κύμα μαζικών πωλήσεων στις παγκόσμιες αγορές χρέους έχει πυροδοτήσει μια αναταραχή που πλήττει τη Γαλλία σφοδρότερα και ταχύτερα απ’ ό,τι αναμενόταν. Επικρατεί έντονη ανησυχία λόγω της μη επίτευξης των στόχων για το έλλειμμα, του πολιτικού αδιεξόδου και των προεδρικών εκλογών του επόμενου έτους, οι οποίες θα μπορούσαν να αλλάξουν ριζικά την πορεία της χώρας. Το δημοσιονομικό έλλειμμα αναμενόταν να περιοριστεί στο 5% φέτος· ωστόσο κινείται προς την αντίθετη κατεύθυνση.
Τα σημάδια μιας επικείμενης κρίσης πληθαίνουν καθώς η κυβέρνηση ξεκινά διαπραγματεύσεις για δημοσιονομικά σχέδια που θα μπορούσαν να προκαλέσουν την κατάρρευσή της. Η απόδοση του 10ετούς κρατικού ομολόγου της χώρας έχει σημειώσει άνοδο άνω της μίας ποσοστιαίας μονάδας από τον Ιούνιο, καταγράφοντας τη χειρότερη τριμηνιαία επίδοση από την καθιέρωση του ενιαίου νομίσματος. Οι μετοχές υποαποδίδουν, ενώ έρευνα της Bank of America Corp. μεταξύ διαχειριστών ευρωπαϊκών κεφαλαίων ανέδειξε τη Γαλλία ως τη λιγότερο προτιμώμενη αγορά για τους επόμενους 12 μήνες.

Στο πλαίσιο της παρουσίασης του προϋπολογισμού την Πέμπτη, η κυβέρνηση ανακοίνωσε ασυνήθιστα φιλόδοξες περικοπές, με στόχο να περιορίσει το έλλειμμα στα επίπεδα που δεν κατάφερε να πετύχει φέτος. Το σχέδιο αναμένεται να συναντήσει δυσκολίες στην έγκρισή του από ένα κατακερματισμένο κοινοβούλιο, το οποίο έχει επανειλημμένα προκαλέσει ανησυχία στους επενδυτές, ανατρέποντας πρωθυπουργούς.
Αβέβαιη παραμένει και η πολιτική πορεία σε μακροπρόθεσμο ορίζοντα. Τον Μάιο, οι ψηφοφόροι —απογοητευμένοι από τη δεκαετή διακυβέρνηση του κεντρώου Εμανουέλ Μακρόν— θα κληθούν να εκλέξουν νέο πρόεδρο. Πρόσφατες δημοσκοπήσεις δείχνουν ότι η αναμέτρηση ενδέχεται να κριθεί στον δεύτερο γύρο μεταξύ της ακροδεξιάς Μαρίν Λεπέν, η οποία προηγείται στις δημοσκοπήσεις και του υποψηφίου της άκρας αριστεράς, Ζαν-Λικ Μελανσόν.
Εάν το Παρίσι δεν καταφέρει να διαχειριστεί τη δημοσιονομική κατάσταση, ο κίνδυνος δεν θα περιοριστεί εντός των γαλλικών συνόρων. Άλλες χώρες ενδέχεται να πληγούν από τη μετάδοση της κρίσης στις αγορές ομολόγων, την αποδυνάμωση των δημοσιονομικών κανόνων και την εξασθένηση της θεσμικής εμπιστοσύνης σε μια περιοχή που ήδη αντιμετωπίζει πολλαπλές προκλήσεις. Το ευρώ βρίσκεται στο χαμηλότερο επίπεδο των τελευταίων 16 μηνών έναντι του δολαρίου, ενώ τα αμοιβαία κεφάλαια υψηλού κινδύνου αυξάνουν τα στοιχήματά τους κατά του νομίσματος, προειδοποιεί το Bloomberg.
“Η αντίληψη του κινδύνου για το γαλλικό χρέος επιδεινώνεται”, δήλωσε αυτή την εβδομάδα στο Bloomberg TV η Marie Jacot, διευθύνουσα σύμβουλος της Edmond de Rothschild Asset Management France. “Η αγορά αρχίζει να τιμωρεί τη Γαλλία και το επίπεδο του χρέους της, κάτι που δεν συνέβαινε απαραίτητα στο παρελθόν”.
Τα εσωτερικά ζητήματα επιτείνουν τις εξωτερικές πιέσεις που απορρέουν από την άνοδο των τιμών της ενέργειας και τις προσδοκίες για περαιτέρω αυξήσεις επιτοκίων από τις κεντρικές τράπεζες, τροφοδοτώντας την αυξανόμενη ανησυχία της γαλλικής κοινής γνώμης.
Το ζήτημα του χρέους έχει αναρριχηθεί ψηλά στη λίστα των ανησυχιών στις δημοσκοπήσεις, οι αγορές ομολόγων κυριαρχούν στην ειδησεογραφία και κυβερνητικά στελέχη προειδοποιούν ότι το κόστος εξυπηρέτησης του χρέους της χώρας υπερβαίνει πλέον τις δαπάνες για την άμυνα ή την παιδεία.
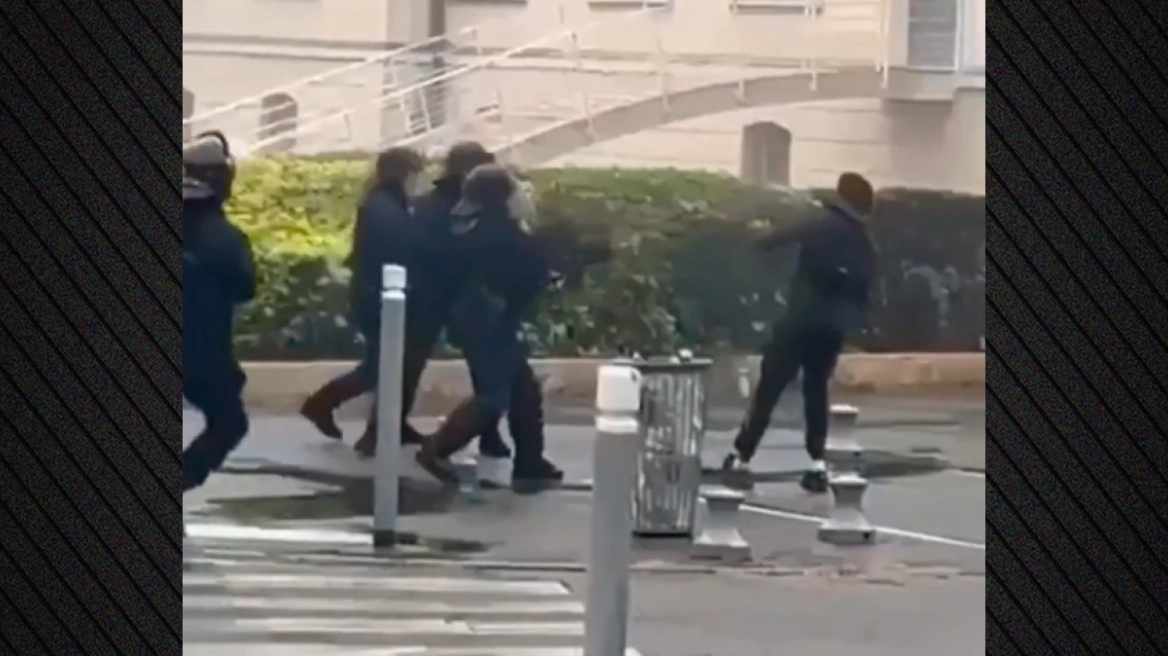
Τις τελευταίες ημέρες, φοιτητικές διαδηλώσεις με αφορμή την κακή κατάσταση των σχολικών κτιρίων και τον υπερπληθυσμό στις αίθουσες διδασκαλίας έχουν οδηγήσει σε συγκρούσεις με την αστυνομία.
Δεν υπάρχει αμφιβολία ότι η Γαλλία βρίσκεται σε επισφαλή θέση. Ο δείκτης χρέους πλησιάζει το 120% του ΑΕΠ —σχεδόν το διπλάσιο σε σχέση με τη Γερμανία— και ορισμένοι επενδυτές φτάνουν στο σημείο να κάνουν συγκρίσεις με την Ελλάδα, η οποία βρέθηκε στο επίκεντρο της κρίσης που παραλίγο να διαλύσει την Ευρωζώνη στις αρχές της προηγούμενης δεκαετίας.
Δεκάδες επενδυτές και αναλυτές της αγοράς, με τους οποίους συνομίλησε το Bloomberg, είναι όλο και περισσότερο πεπεισμένοι ότι δεν υπάρχει εύκολη λύση. Αν και η ετήσια αντιπαράθεση για τον προϋπολογισμό αναμενόταν εξαρχής να προκαλέσει αναταράξεις στις αγορές αυτό το φθινόπωρο, η επιδείνωση των δημοσιονομικών προοπτικών έχει προσδώσει άλλη διάσταση στην πρόκληση.
Με απόδοση 4,9%, το γαλλικό δεκαετές ομόλογο κινείται στα υψηλότερα επίπεδα από το 2002. Το περιθώριο απόδοσης (spread) που απαιτούν οι επενδυτές για να διακρατήσουν αυτό το χρέος, σε σύγκριση με το αντίστοιχο γερμανικό ομόλογο (Bund), έχει υπερδιπλασιαστεί από τον Μάιο, φτάνοντας τις 141 μονάδες βάσης.
“Για να μειωθεί το περιθώριο απόδοσης μεταξύ της Γαλλίας και των βασικών ευρωπαίων εταίρων της, το ζήτημα είναι θέμα αξιοπιστίας, θέμα εμπιστοσύνης”, δήλωσε την Πέμπτη ο υπουργός Οικονομικών Roland Lescure. “Είμαστε σε θέση να το πετύχουμε, είναι εφικτό”.
Χωρίς διέξοδο
Ακόμη κι αν ένας κεντρώος υποψήφιος καταφέρει να επικρατήσει στις προεδρικές εκλογές του 2027, είναι πιθανό να δυσκολευτεί εξίσου με τα πολιτικά άκρα για να εξασφαλίσει την κοινοβουλευτική πλειοψηφία που απαιτείται για την ουσιαστική αντιμετώπιση του προβλήματος του χρέους.
Ο Andrzej Szczepaniak, ανώτερος οικονομολόγος για την Ευρώπη στη Nomura International Plc, αναμένει περαιτέρω αναταράξεις καθώς εμπεδώνεται αυτή η θέση, ωθώντας το ασφάλιστρο κινδύνου (spread) των γαλλικών ομολόγων έως και τις 200 μονάδες βάσης μέχρι το τέλος του 2027.
“Στη Γαλλία, ο πολιτικός κίνδυνος ταυτίζεται με τον δημοσιονομικό κίνδυνο”, δήλωσε ο Szczepaniak. “Το πραγματικό πρόβλημα, το οποίο θεωρώ ότι οι επενδυτές υποτιμούν, είναι η πιθανότητα περαιτέρω πολιτικού κατακερματισμού”.
Σύμφωνα με την Florence Barjou, επικεφαλής επενδύσεων (CIO) της Credit Agricole Assurances στο Παρίσι, η ασθενής ανάπτυξη και η πολιτική αστάθεια δεν αποτελούν νέα φαινόμενα, ωστόσο η κατάσταση έχει φτάσει πλέον σε τέτοιο σημείο ώστε η γαλλική αγορά ομολόγων να αντιμετωπίζεται ως η “χειρότερη περίπτωση” στην ευρωζώνη.
Η Barjou επισήμανε ότι η χώρα παραμένει βασική επενδυτική επιλογή, ωστόσο η ασφαλιστική εταιρεία προχωρά σε διαφοροποίηση του χαρτοφυλακίου της για να διαχειριστεί την αβεβαιότητα. Κατά το πρώτο εξάμηνο του έτους, η εταιρεία κατείχε γαλλικά κρατικά ομόλογα αξίας περίπου 61 δισ. ευρώ (69 δισ. δολαρίων).

Άδοξο τέλος
Όλα αυτά προμηνύουν ένα άδοξο τέλος για τον Μακρόν και την επιχειρηματικά φιλική ατζέντα του, η οποία αποσκοπούσε στην αναζωογόνηση της οικονομίας και την προσέλκυση ξένων επενδύσεων, σημειώνει το Bloomberg.
Υπάρχουν επίσης ευρύτερες επιπτώσεις, καθώς το ειδικό βάρος της Γαλλίας σημαίνει ότι τα προβλήματά της αποτελούν και προβλήματα της Ευρώπης. Και όλα αυτά συμβαίνουν σε μια συγκυρία όπου η Γερμανία αντιμετωπίζει τις δικές της πολιτικές πιέσεις, ενώ το ευρωπαϊκό μπλοκ στο σύνολό του έρχεται αντιμέτωπο με ενεργειακές ευπάθειες και έναν πόλεμο προ των πυλών του.
“Δεν είναι καλό για την Ευρώπη”, δήλωσε η Michala Marcussen, επικεφαλής οικονομολόγος της Societe Generale SA. “Ο κίνδυνος είναι να περιοριστεί το πολιτικό περιθώριο για την προώθηση της ευρωπαϊκής ατζέντας — και η Γαλλία διαδραματίζει καθοριστικό ρόλο σε αυτό”.
Ωστόσο, ενδέχεται να αποφευχθούν τα χειρότερα σενάρια σύγκρουσης γύρω από τον προϋπολογισμό, όπως αυτά που παρατηρήθηκαν τα τελευταία δύο χρόνια. Αναγνωρίζοντας το μέγεθος της κρίσης, η Λε Πεν έχει αφήσει να εννοηθεί ότι ίσως απέχει από την προσπάθεια ανατροπής της κυβέρνησης, μια στάση που αποτελεί απόκλιση από την πάγια παρελκυστική τακτική του κόμματός της.
Η ύπαρξη εγκεκριμένου προϋπολογισμού εξυπηρετεί τα συμφέροντα της Λε Πεν. Θα ήταν ευκολότερο να προχωρήσει σε άμεσες νομοθετικές αλλαγές σε περίπτωση που κερδίσει τις εκλογές, αντί να αναγκαστεί να διαχειριστεί μια κατάσταση έκτακτης ανάγκης.
Η Λε Πεν έχει άλλωστε δηλώσει ότι, αν εκλεγεί, θα προτείνει τη διεξαγωγή δημοψηφίσματος για τη θέσπιση ενός “χρυσού κανόνα” σχετικά με τα ελλείματα. Σχεδιάζει να παρουσιάσει εναλλακτικές δημοσιονομικές προτάσεις αργότερα αυτόν τον μήνα, παράλληλα με ένα σχέδιο μείωσης του ελλείμματος. Μέχρι στιγμής, έχει δώσει ελάχιστες λεπτομέρειες σχετικά με τον στόχο της για περικοπές ύψους 125 δισ. ευρώ, ενώ παράλληλα εμμένει σε δαπανηρές δεσμεύσεις, όπως η δραστική μείωση της φορολογίας στα καύσιμα.
“Πρόκειται για μια κατάσταση που σιγοβράζει εδώ και καιρό και η έντασή της δεν έχει υποχωρήσει το τελευταίο διάστημα”, δήλωσε ο Peter Goves, επικεφαλής έρευνας για το κρατικό χρέος στις ανεπτυγμένες αγορές της MFS Investment Management. “Δεν γνωρίζω ποιο είναι το κρίσιμο σημείο καμπής, αλλά εκτιμώ ότι ο επόμενος πρόεδρος θα κληθεί να διαχειριστεί το ζήτημα”.
Capital.gr