Δες περισσότερα άρθρα του philenews όταν αναζητάς ειδήσεις στην Google
Add philenews.com on Google
Δυσκολότερες δημοσιονομικές προκλήσεις από εκείνες της περιόδου 2011-2015 αντιμετωπίζει σήμερα η Ευρωζώνη, ιδιαίτερα στη Γαλλία, σύμφωνα με ανάλυση της Goldman Sachs π Ωστόσο, η αμερικανική τράπεζα εκτιμά ότι ο κίνδυνος μιας άτακτης κρίσης στις αγορές ομολόγων είναι χαμηλότερος, χάρη στις ισχυρότερες τράπεζες, τις μικρότερες οικονομικές ανισορροπίες και τα ενισχυμένα εργαλεία παρέμβασης.
Οι ανησυχίες για τα δημόσια οικονομικά έχουν οδηγήσει τις διαφορές αποδόσεων των γαλλικών ομολόγων έναντι των γερμανικών, τα λεγόμενα spreads, στα υψηλότερα επίπεδα της τελευταίας δεκαετίας, ενώ, κατά την Goldman Sachs, εμφανίζονται ενδείξεις μετάδοσης των πιέσεων και σε άλλες αγορές, μεταξύ των οποίων η Ιταλία.
Η σύγκριση με την προηγούμενη κρίση χρέους αναδεικνύει ομοιότητες, αλλά και ουσιαστικές διαφορές. Το βασικό συμπέρασμα της τράπεζας είναι ότι οι πιέσεις στο δημόσιο χρέος έχουν ενταθεί, χωρίς αυτό να σημαίνει ότι η Ευρωζώνη βρίσκεται στην ίδια ευάλωτη θέση με την περίοδο 2011-2015.
Ελλείμματα και αυξανόμενες ανάγκες δαπανών
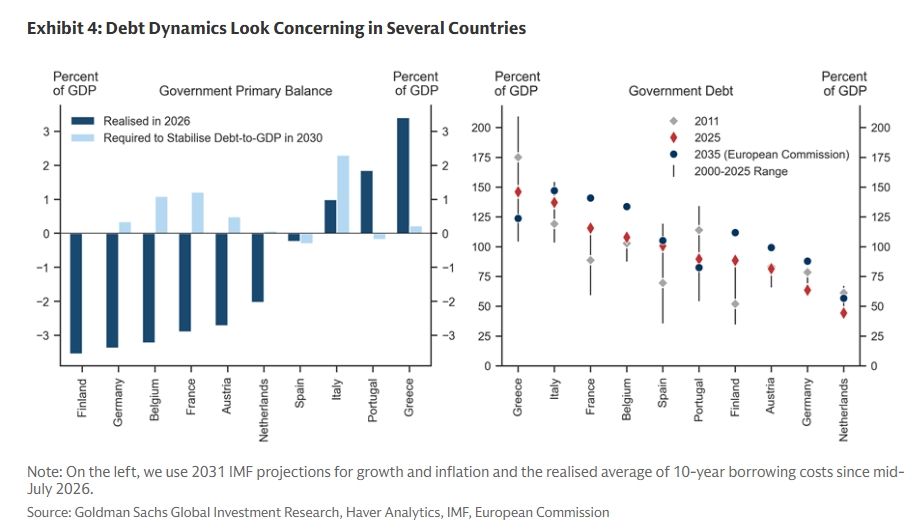
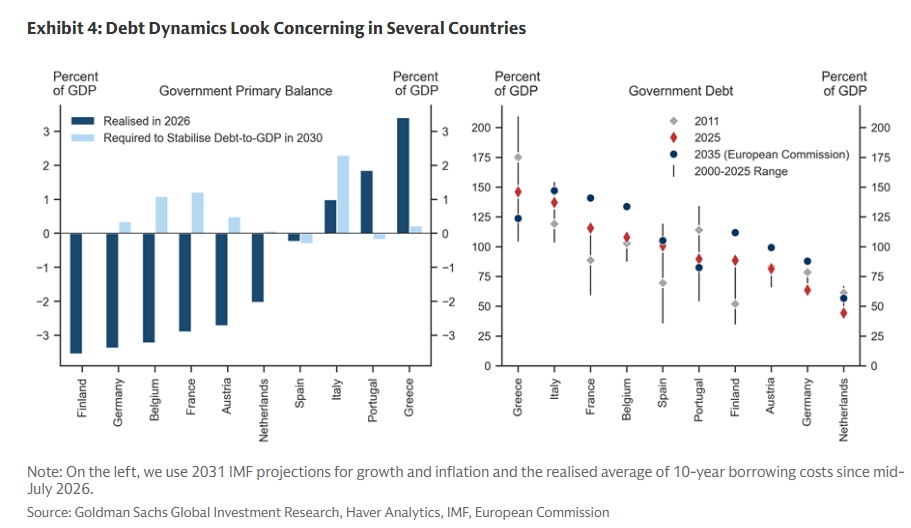
Σύμφωνα με την ανάλυση, τα δημόσια ελλείμματα έχουν περιοριστεί αισθητά σε σχέση με την προηγούμενη κρίση στην Ελλάδα, την Ισπανία και την Πορτογαλία. Αντίθετα, στη Γαλλία και την Ιταλία παραμένουν σε παρόμοια επίπεδα, ενώ στο Βέλγιο, την Αυστρία και τη Φινλανδία είναι σημαντικά υψηλότερα.
Ταυτόχρονα, εντείνονται οι ανάγκες χρηματοδότησης της υγείας, των συντάξεων, της κλιματικής πολιτικής και της άμυνας. Η Goldman Sachs επικαλείται εκτίμηση του Διεθνούς Νομισματικού Ταμείου ότι αυτές οι πιέσεις θα αυξήσουν τις δημόσιες δαπάνες στην Ευρώπη κατά περίπου 4,5% του ΑΕΠ έως το 2040, πάνω από τα σημερινά επίπεδα.
Το κόστος δανεισμού δυσκολεύει τη σταθεροποίηση του χρέους
Η άνοδος των επιτοκίων και των αποδόσεων των μακροπρόθεσμων ομολόγων αποτελεί δεύτερη πηγή ανησυχίας. Κατά την ανάλυση, οι πληθωριστικές πιέσεις από την ενέργεια ωθούν την ΕΚΤ σε αυξήσεις επιτοκίων, σε μια συγκυρία που θυμίζει το 2011.
Η αύξηση των αποδόσεων συνδέεται επίσης με τις διεθνείς προσδοκίες για αυστηρότερη νομισματική πολιτική, τις δημοσιονομικές ανισορροπίες και τις χρηματοδοτικές ανάγκες της τεχνητής νοημοσύνης. Δεν συνοδεύεται, όμως, από αντίστοιχη βελτίωση των προσδοκιών ανάπτυξης στην Ευρώπη.
Η Goldman Sachs εκτιμά ότι, σε αρκετές χώρες, το κόστος δανεισμού ενδέχεται να υπερβεί μεσοπρόθεσμα τον ρυθμό αύξησης του ονομαστικού ΑΕΠ. Αυτό σημαίνει ότι θα απαιτηθούν πρωτογενή πλεονάσματα για τη σταθεροποίηση του χρέους.
Ιδιαίτερα μεγάλες δημοσιονομικές προσαρμογές θεωρεί ότι χρειάζονται η Γαλλία, το Βέλγιο, η Αυστρία και η Φινλανδία. Μέχρι να εφαρμοστούν επαρκή μέτρα, αναμένει περαιτέρω σημαντική αύξηση του χρέους τους ως ποσοστού του ΑΕΠ.
Χρηματοπιστωτικές ευπάθειες και πολιτικός κατακερματισμός
Παρά τη βελτίωση της κατάστασης των τραπεζών, η σύνδεσή τους με τα κράτη εξακολουθεί να αποτελεί πηγή κινδύνου, σύμφωνα με την Goldman Sachs. Οι τοποθετήσεις σε εγχώρια κρατικά ομόλογα παραμένουν υψηλές σε χώρες του Νότου, ενώ η πρόοδος προς την ολοκλήρωση της Τραπεζικής Ένωσης είναι περιορισμένη.
Παράλληλα, αυξάνεται η σημασία των μη τραπεζικών χρηματοπιστωτικών ιδρυμάτων για τις τράπεζες και τη χρηματοδότηση των επιχειρήσεων. Η ανάλυση επισημαίνει κινδύνους που συνδέονται με τη μόχλευση, την περιορισμένη ρύθμιση και την ευαισθησία τους σε απόσυρση χρηματοδότησης, στοιχεία που μπορούν να ενισχύσουν τη μετάδοση χρηματοπιστωτικών αναταράξεων.
Στο πολιτικό πεδίο, η ενίσχυση των λαϊκιστικών κομμάτων και η αποδυνάμωση των κυβερνητικών πλειοψηφιών, ιδίως στη Γαλλία και τη Γερμανία, δυσκολεύουν τη λήψη δημοσιονομικών μέτρων. Η τράπεζα εκτιμά ότι οι κρίσιμες εκλογικές αναμετρήσεις της επόμενης χρονιάς ενδέχεται να περιπλέξουν περαιτέρω την προσαρμογή.
Ισχυρότερη οικονομία και μικρότερες ανισορροπίες
Στον αντίποδα, η Goldman Sachs εντοπίζει σημαντικές άμυνες που διαφοροποιούν τη σημερινή κατάσταση από την προηγούμενη κρίση.
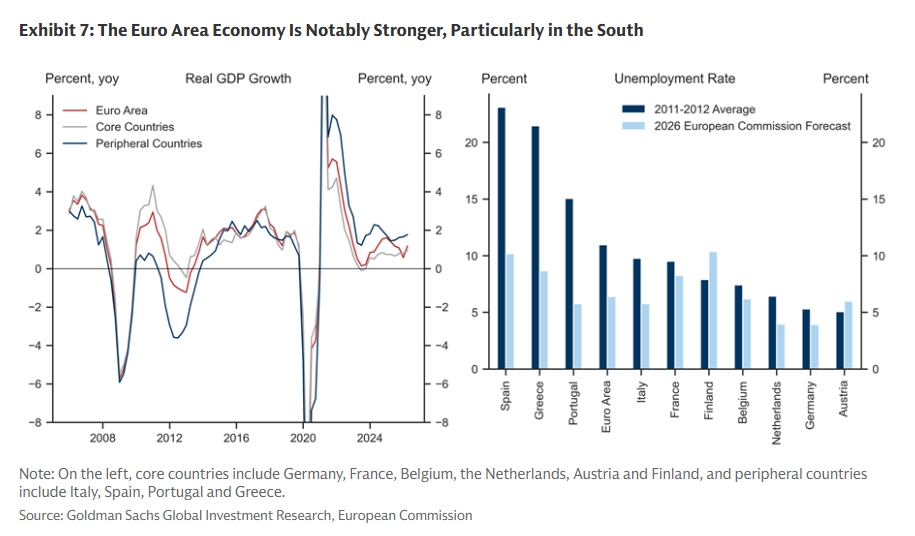
Η οικονομία της Ευρωζώνης εμφανίζεται πιο ανθεκτική, με στήριξη από την επεκτατική δημοσιονομική πολιτική, ιδιαίτερα στη Γερμανία, τις θετικές επιδράσεις των επενδύσεων στην τεχνητή νοημοσύνη και τη διαρθρωτική ισχύ της Ισπανίας, της Πορτογαλίας και της Ελλάδας.
Τα οικονομικά των νοικοκυριών είναι επίσης ισχυρότερα, λόγω της ανθεκτικότητας της αγοράς εργασίας και των υψηλών ποσοστών αποταμίευσης.
Η υψηλότερη ονομαστική ανάπτυξη, που αντανακλά τόσο την πραγματική ανάπτυξη όσο και τον πληθωρισμό, διευκολύνει βραχυπρόθεσμα τη διαχείριση του χρέους. Η ανάλυση επικαλείται έρευνες του ΔΝΤ σύμφωνα με τις οποίες ο απροσδόκητος πληθωρισμός μπορεί να περιορίσει το βάρος του χρέους, εφόσον δεν συνοδεύεται από ανάλογη αύξηση των αποδόσεων.
Παράλληλα, τα ελλείμματα τρεχουσών συναλλαγών είναι μικρότερα, ιδιαίτερα στην Ισπανία, την Πορτογαλία και την Ιταλία. Αυτό περιορίζει την εξάρτηση από ξένη χρηματοδότηση και τον κίνδυνο απότομης διακοπής των εισροών κεφαλαίων. Χαμηλότερες είναι και οι ανισορροπίες στον ιδιωτικό τομέα των χωρών του Νότου, μεταξύ άλλων ως προς το χρέος των νοικοκυριών.
Οι τράπεζες και τα εργαλεία της ΕΚΤ
Οι τράπεζες της Ευρωζώνης βρίσκονται σε ισχυρότερη θέση, με βελτίωση στην κερδοφορία, τα κεφάλαια, την ποιότητα του ενεργητικού, τη ρευστότητα και τις χρηματιστηριακές αποτιμήσεις τους.
Η πρόοδος είναι ιδιαίτερα έντονη στον Νότο, όπου η μείωση των μη εξυπηρετούμενων δανείων και η εξυγίανση των ισολογισμών συνοδεύτηκαν από επιστροφή στην κερδοφορία.
Επιπλέον, η Ευρωζώνη διαθέτει πλέον ενισχυμένους μηχανισμούς αντιμετώπισης κρίσεων. Η Goldman Sachs αναφέρεται στον Ευρωπαϊκό Μηχανισμό Σταθερότητας (ESM), στην έκδοση κοινών ομολόγων της ΕΕ και στο προηγούμενο που δημιούργησε το Ταμείο Ανάκαμψης.
Η ΕΚΤ διαθέτει επίσης τα εργαλεία OMT και TPI για την αντιμετώπιση κινδύνων κατακερματισμού. Το OMT προϋποθέτει πρόγραμμα του ESM, ενώ το TPI αποσκοπεί στην αντιμετώπιση άτακτων συνθηκών στις αγορές που απειλούν την ομαλή μετάδοση της νομισματικής πολιτικής.
Μικρότερος κίνδυνος κρίσης, παραμένει η ανάγκη προσαρμογής
Η Goldman Sachs καταλήγει ότι τα υψηλότερα επίπεδα χρέους, οι αυξημένες ανάγκες δαπανών, η άνοδος των αποδόσεων και ο πολιτικός κατακερματισμός καθιστούν τις δημοσιονομικές προκλήσεις δυσκολότερες, ιδιαίτερα για τη Γαλλία.
Ωστόσο, θεωρεί μειωμένο τον κίνδυνο άτακτης κλιμάκωσης στις αγορές και μετάδοσης των πιέσεων στην πραγματική οικονομία, λόγω της ισχυρότερης ανάπτυξης, των υγιέστερων τραπεζών και του σαφέστερου θεσμικού πλαισίου.
Η απουσία δημοσιονομικής ένωσης αφήνει, πάντως, άλυτο το ζήτημα της αντιμετώπισης του κρατικού κινδύνου εντός της Ευρωζώνης. Κατά την τράπεζα, η σταθεροποίηση απαιτεί τελικά αξιόπιστη δημοσιονομική εξυγίανση.
Capital.gr