
Δες περισσότερα άρθρα του philenews όταν αναζητάς ειδήσεις στην Google
Add philenews.com on Google
Της Ξανθής Γούναρη
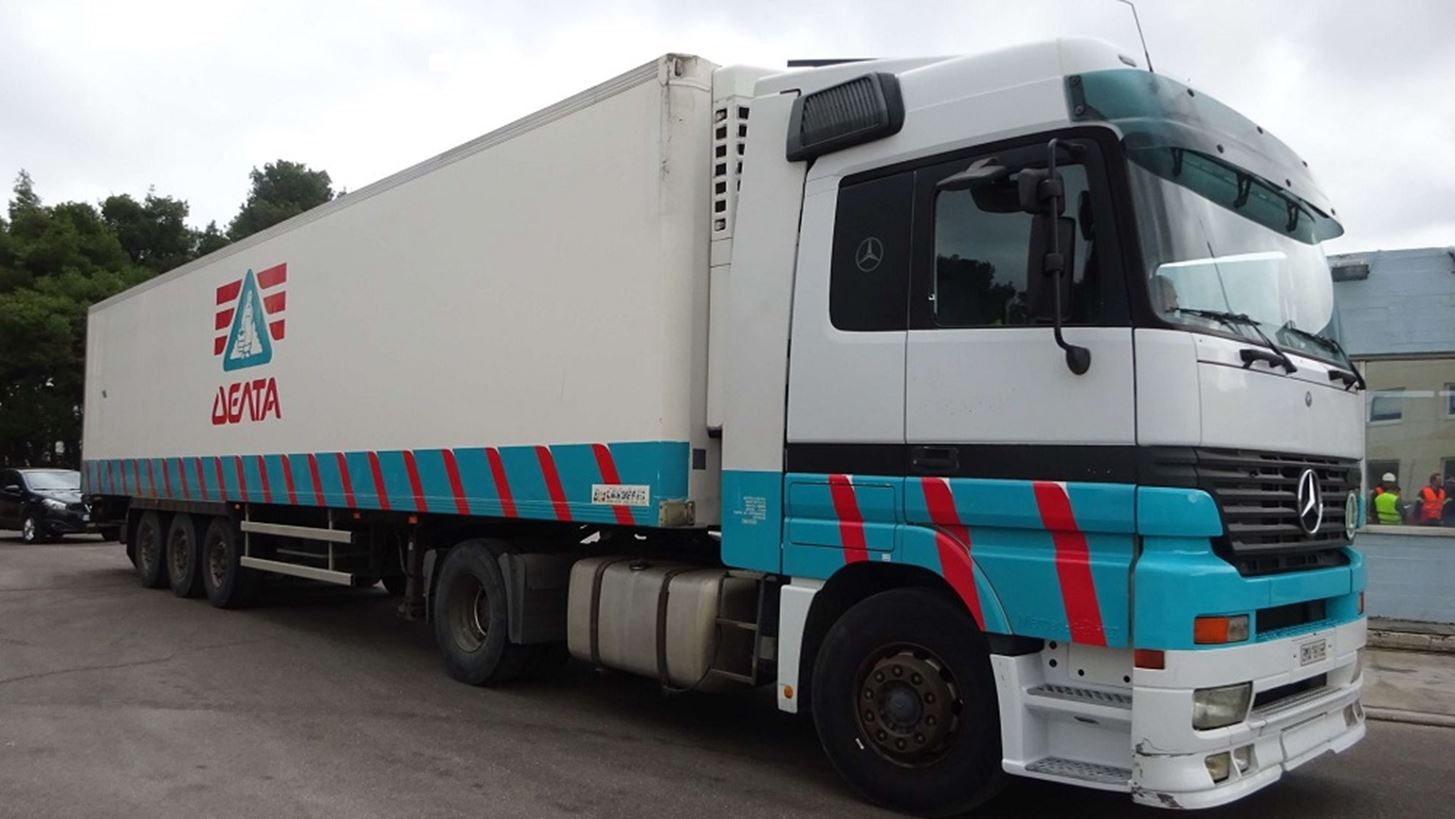
Με το exit από την Evergood να πλησιάζει, μετά την πώληση της Μπάρμπα Στάθης και της Δωδώνης, η ΔΕΛΤΑ είναι ουσιαστικά το πιο “βαρύ” asset της Vivartia από πλευράς τζίρου. Μόνο που το 2026 δεν εξελίσσεται όπως είχε αρχικά προβλεφθεί για τη γαλακτοβιομηχανία. Οι σημαντικές ανατιμήσεις στις πρώτες ύλες, σε συνδυασμό με την αύξηση του ενεργειακού κόστους, αναμένεται να επηρεάσουν τη λειτουργική της κερδοφορία, παρά τη συνεχιζόμενη ισχυρή ανάπτυξη των εξαγωγών γιαουρτιού.
Σύμφωνα με πληροφορίες από παράγοντες της γαλακτοβιομηχανίας, από τον Ιούλιο καταγράφονται σημαντικές αυξήσεις στο κόστος του εισαγόμενου γάλακτος και των πρωτεϊνών, τις οποίες οι επιχειρήσεις προσπαθούν μέχρι στιγμής να απορροφήσουν, προκειμένου να προστατεύσουν τις πωλήσεις και τα μερίδια αγοράς τους. Ωστόσο, τα περιθώρια στενεύουν και, παρά τις προσπάθειες συγκράτησης των τιμών, οι ίδιες πηγές εκτιμούν ότι μετά τη φέτα θα ακολουθήσει νέο κύμα ανατιμήσεων και στις υπόλοιπες κατηγορίες γαλακτοκομικών προϊόντων.
Ήδη η Κρι Κρι, όπως είχε αναφέρει η διοίκησή της στην τηλεδιάσκεψη με τους αναλυτές στα τέλη Σεπτεμβρίου, προετοιμάζει στοχευμένες ανατιμήσεις στο γιαούρτι, με πιθανότερο χρόνο εφαρμογής τον Δεκέμβριο του 2026 ή τις αρχές του 2027, εφόσον συνεχιστούν οι πιέσεις στο κόστος.
Οι εξελίξεις αυτές επηρεάζουν και τις αρχικές εκτιμήσεις για τη φετινή λειτουργική κερδοφορία της ΔΕΛΤΑ. Σύμφωνα με πληροφορίες, έως τις αρχές του καλοκαιριού η γαλακτοβιομηχανία βρισκόταν σε τροχιά επίτευξης προσαρμοσμένων EBITDA της τάξης των 30 εκατ. ευρώ. Ωστόσο, μετά τις ανατιμήσεις που μεσολάβησαν, ο στόχος αυτός φαίνεται πως δεν θα επιτευχθεί στο ακέραιο.
Τα σενάρια πώλησης και η στάση της CVC
Την ίδια ώρα, αν και συνεχίζεται η ανακύκλωση σεναρίων που εμφανίζουν ως πιθανούς αγοραστές τον όμιλο Ελληνικά Γαλακτοκομεία της οικογένειας Σαράντη και τη ΜΕΒΓΑΛ, στην οποία συμμετέχει ο Σπύρος Θεοδωρόπουλος, σύμφωνα με πληροφορίες του Capital.gr η εικόνα μιας ώριμης διαπραγμάτευσης δεν επιβεβαιώνεται.
Το βασικό ζήτημα παραμένει η αποτίμηση, με τις προσδοκίες της πλευράς του πωλητή να τοποθετούνται σε επίπεδα άνω των 330 εκατ. ευρώ και την CVC να μην εμφανίζεται διατεθειμένη να αποδεχθεί τίμημα χαμηλότερο από εκείνο που θεωρεί ότι αντανακλά την αξία και τις προοπτικές της ΔΕΛΤΑ.
Η ολοκλήρωση της αποεπένδυσης στον κλάδο της εστίασης φαίνεται μάλιστα να προσφέρει στο fund μεγαλύτερα περιθώρια αναμονής, χωρίς αυτό να σημαίνει ότι έχει καθοριστεί συγκεκριμένο χρονοδιάγραμμα για την πώληση της γαλακτοβιομηχανίας.
Η μάχη των μεριδίων
Μεικτή ήταν η εικόνα της ΔΕΛΤΑ το 2025 σε επίπεδο μεριδίων αγοράς, με απώλειες στο φρέσκο γάλα και στα πρωτεϊνικά επιδόρπια, αλλά ενίσχυση στο γάλα υψηλής παστερίωσης.
Στο φρέσκο γάλα, όπου η αγορά υποχώρησε κατά 2,1% τόσο σε αξία όσο και σε όγκο, το μερίδιο της ΔΕΛΤΑ διαμορφώθηκε στο 17,8% σε αξία και στο 13,1% σε όγκο, μειωμένο κατά 2,5 και 2,2 ποσοστιαίες μονάδες αντίστοιχα. Την ίδια περίοδο, η ιδιωτική ετικέτα έφτασε στο 25,1% της αγοράς σε όγκο.
Αντίθετα, στο γάλα υψηλής παστερίωσης η ΔΕΛΤΑ ενίσχυσε τη θέση της, με μερίδιο 28,5% σε αξία και 26,5% σε όγκο, σε μια αγορά που αναπτύχθηκε κατά 3,9% σε αξία.
Στο στραγγιστό γιαούρτι, η ΔΕΛΤΑ αύξησε τις πωλήσεις της κατά 18,2% σε όγκο, σχεδόν με διπλάσιο ρυθμό από την αγορά (+9,6%). Ωστόσο, σε αξία η αύξηση περιορίστηκε στο 9,7%, έναντι 14% της αγοράς. Έτσι, το μερίδιό της ενισχύθηκε οριακά στο 4,8% σε όγκο, αλλά υποχώρησε στο 5,8% σε αξία. Την ανάπτυξη στήριξαν κυρίως οι πωλήσεις του Complet, ιδιαίτερα στις συσκευασίες του ενός κιλού. Η ιδιωτική ετικέτα κατείχε το 39,7% της αγοράς σε όγκο.
Στα πρωτεϊνικά επιδόρπια, παρά την αύξηση των πωλήσεων της Vitaline κατά 10,4% σε όγκο και 7,2% σε αξία, η ΔΕΛΤΑ έχασε μερίδια, καθώς η αγορά αναπτύχθηκε ταχύτερα, κατά 26% και 25% αντίστοιχα. Τα μερίδιά της περιορίστηκαν στο 30,6% σε όγκο και στο 38,2% σε αξία.
Στο σοκολατούχο γάλα, η εταιρεία διατήρησε ισχυρή παρουσία, με μερίδιο 37,5% σε αξία και 34,5% σε όγκο.
Το εξαγωγικό στοίχημα του γιαουρτιού
Στον αντίποδα των πιέσεων στην εγχώρια αγορά, οι εξαγωγές εξακολουθούν να αποτελούν βασικό μοχλό ανάπτυξης για τη ΔΕΛΤΑ. Το 2025 οι εξαγωγικές πωλήσεις αυξήθηκαν κατά 5,4% σε αξία και 8,7% σε όγκο, με το γιαούρτι να αντιπροσωπεύει το 86% των εξαγωγών της εταιρείας.
Πλέον, το 47% της συνολικής παραγωγής γιαουρτιού κατευθύνεται στις αγορές του εξωτερικού, ενώ στη Γαλλία, μία από τις σημαντικότερες αγορές για τη ΔΕΛΤΑ, η εταιρεία αναφέρει ότι κατέχει μερίδιο 35% σε αξία στην κατηγορία του επώνυμου ελληνικού γιαουρτιού.
Αύξηση τζίρου, αλλά ζημιές 2,6 εκατ. ευρώ
Στα 298,7 εκατ. ευρώ διαμορφώθηκε ο ενοποιημένος τζίρος της ΔΕΛΤΑ το 2025, έναντι 291,5 εκατ. ευρώ το 2024, σημειώνοντας αύξηση 2,5%. Ωστόσο, τα μικτά κέρδη υποχώρησαν στα 78,6 εκατ. ευρώ από 79,7 εκατ. ευρώ, με το μικτό περιθώριο να περιορίζεται στο 26,3% από 27,4%.
Τα προσαρμοσμένα EBITDA, εξαιρουμένης της επίδρασης του ΔΠΧΑ 16 και των έκτακτων επιβαρύνσεων, αυξήθηκαν στα 22,2 εκατ. ευρώ από 18,5 εκατ. ευρώ. Αντίθετα, τα δημοσιευμένα EBITDA μειώθηκαν στα 16,9 εκατ. ευρώ από 18,4 εκατ. ευρώ, ενώ ο όμιλος εμφάνισε ζημιές μετά από φόρους 2,6 εκατ. ευρώ, έναντι κερδών 700.000 ευρώ το 2024.
Τα αποτελέσματα επιβαρύνθηκαν από έκτακτες επισφάλειες συνολικού ύψους 4,5 εκατ. ευρώ. Από αυτές, τα 2,5 εκατ. ευρώ αφορούσαν απαίτηση που εκχωρήθηκε στη ΔΕΛΤΑ από τη Δωδώνη, για την οποία σχηματίστηκε ισόποση πρόβλεψη, και τα υπόλοιπα 2 εκατ. ευρώ επισφάλεια από εμπορική απαίτηση.
Σημαντική ήταν και η υποχώρηση των λειτουργικών ταμειακών ροών, με τις καθαρές εισροές να περιορίζονται στις 793.000 ευρώ από 8,61 εκατ. ευρώ το 2024, λόγω αυξημένων αναγκών κεφαλαίου κίνησης. Τα ταμειακά διαθέσιμα μειώθηκαν στα 9,22 εκατ. ευρώ από 16,58 εκατ. ευρώ. Από την άλλη πλευρά, ο δανεισμός, χωρίς τις υποχρεώσεις από μισθώσεις, περιορίστηκε στα 80,5 εκατ. ευρώ από 93,5 εκατ. ευρώ, ενώ οι επενδύσεις σε πάγια ανήλθαν σε 8,94 εκατ. ευρώ.
Η επιστροφή κεφαλαίου των 40,9 εκατ. ευρώ στη Nutrico
Ιδιαίτερο ενδιαφέρον παρουσιάζει η ενδοομιλική συναλλαγή μεταξύ της ΔΕΛΤΑ και της μητρικής της, Nutrico, τον Μάρτιο του 2026. Στο τέλος του 2025, η γαλακτοβιομηχανία εμφάνιζε απαιτήσεις από δάνεια προς τη μητρική της ύψους 40,98 εκατ. ευρώ, έναντι 50,24 εκατ. ευρώ το 2024.
Στις 31 Μαρτίου 2026, η ΔΕΛΤΑ προχώρησε σε αύξηση μετοχικού κεφαλαίου κατά 40,93 εκατ. ευρώ, μέσω κεφαλαιοποίησης αποθεματικών υπέρ το άρτιο, και στη συνέχεια σε ισόποση μείωση, με επιστροφή κεφαλαίου στη Nutrico. Σύμφωνα με τις οικονομικές καταστάσεις, το ποσό χρησιμοποιήθηκε για την αποπληρωμή ισόποσου ενδοομιλικού δανείου.
Η συναλλαγή δεν αποτελεί διανομή κερδών του 2025 και είναι διαφορετική από την επιστροφή κεφαλαίου ύψους 72,5 εκατ. ευρώ της Nutrico προς τη Vivartia, που είχε πραγματοποιηθεί το 2025 μετά την πώληση της Δωδώνης.
Η εικόνα των θυγατρικών
Ανομοιογενής ήταν η εικόνα των θυγατρικών της ΔΕΛΤΑ το 2025. Η Δανιήλ Σ. Γκατένιο & Υιός αύξησε τις πωλήσεις της στα 52 εκατ. ευρώ από 44,4 εκατ. ευρώ, κυρίως χάρη στα τυροκομικά, με τα προσαρμοσμένα EBITDA να διαμορφώνονται στα 4,5 εκατ. ευρώ από 4,4 εκατ. ευρώ.
Στην Κουρέλλας, ο τζίρος αυξήθηκε κατά 21%, στα 13,9 εκατ. ευρώ, λόγω των εξαγωγών και των πωλήσεων ζωοτροφών. Ωστόσο, η αύξηση του κόστους του αιγοπρόβειου γάλακτος, που η διοίκηση συνδέει με την ευλογιά των αιγοπροβάτων, περιόρισε τα προσαρμοσμένα EBITDA στις 150.000 ευρώ, μειωμένα κατά 420.000 ευρώ.
Η Cold Sin κατέγραψε ακαθάριστες πωλήσεις 10,1 εκατ. ευρώ, ελαφρώς μειωμένες λόγω αναδιάρθρωσης του δικτύου διανομής, αλλά επέστρεψε σε θετικά προσαρμοσμένα EBITDA, ύψους 42.000 ευρώ, έναντι αρνητικών 74.000 ευρώ το 2024.
Τέλος, στις Ευρωτροφές οι πωλήσεις μειώθηκαν στα 3,6 εκατ. ευρώ από 4,3 εκατ. ευρώ, λόγω μεταφοράς της παραγωγής στην Κουρέλλας, ενώ τα προσαρμοσμένα EBITDA αυξήθηκαν στις 531.000 ευρώ. Η απορρόφηση της εταιρείας από τη ΔΕΛΤΑ ολοκληρώθηκε στις 30 Ιουνίου 2026.