
Δες περισσότερα άρθρα του philenews όταν αναζητάς ειδήσεις στην Google
Add philenews.com on Google
Ο κυπριακός τραπεζικός τομέας παρουσιάζει τα ισχυρότερα θεμελιακά μεγέθη στην ιστορία του. Η κεφαλαιακή επάρκεια, όπως αυτή αποτυπώνεται στον σημαντικό δείκτη cet1, κατατάσσει τις κυπριακές τράπεζες στην κορυφή της Ευρωπαϊκής Ένωσης.
ΣΥΝΕΝΤΕΥΞΗ ΣΤΗ ΘΕΑΝΩ ΘΕΙΟΠΟΥΛΟΥ
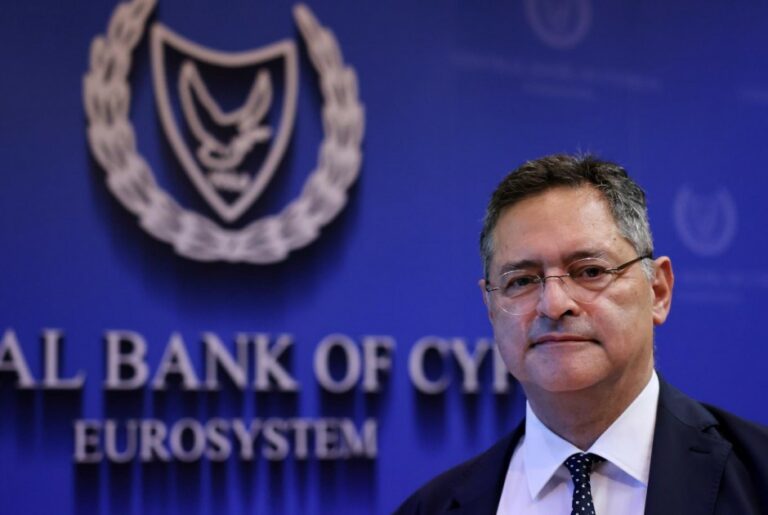
Ενα τραπεζικό σύστημα που βρίσκεται σήμερα στην ισχυρότερη θέση της ιστορίας του, αλλά ταυτόχρονα αντιμέτωπο με ένα περιβάλλον όπου οι κίνδυνοι μεταβάλλονται ταχύτερα από ποτέ, βλέπει ο διοικητής της Κεντρικής Τράπεζας Χριστόδουλος Πατσαλίδης, σε συνέντευξή του στο Insider.
Ταυτόχρονα, ισχυρή κεφαλαιακή επάρκεια, υψηλή ρευστότητα και σημαντική αποκλιμάκωση των μη εξυπηρετούμενων δανείων δημιουργούν ένα ισχυρό δίχτυ ασφαλείας, δεν αποτελούν όμως λόγο για εφησυχασμό.
Για τον Διοικητή, η επόμενη μεγάλη πρόκληση δεν είναι μόνο η διατήρηση της χρηματοπιστωτικής σταθερότητας, αλλά η προσαρμογή της οικονομίας και του τραπεζικού συστήματος σε μια νέα εποχή. Γεωπολιτικές αναταράξεις, κλιματική αλλαγή, κυβερνοαπειλές και τεχνητή νοημοσύνη προσθέτουν νέες μορφές κινδύνου, την ώρα που, fintech και ψηφιακές τράπεζες, αλλάζουν τους όρους του ανταγωνισμού και επιταχύνουν τον ψηφιακό μετασχηματισμό.
Στην ίδια εξίσωση εντάσσονται η δημοσιονομική πειθαρχία, η ανάγκη συνέχισης των μεταρρυθμίσεων, η αύξηση της παραγωγικότητας και η πράσινη και ψηφιακή μετάβαση. Όπως επισημαίνει, η δημοσιονομική σταθερότητα είναι αναγκαία αλλά όχι επαρκής. Πρέπει να αποτελέσει εφαλτήριο για επενδύσεις και αλλαγές που θα ενισχύσουν την ανταγωνιστικότητα και την ανθεκτικότητα της κυπριακής οικονομίας.
Ο Διοικητής μιλά, επίσης, για τις αντοχές του κυπριακού τραπεζικού συστήματος απέναντι στους νέους κινδύνους, την ταχύτητα με την οποία πρέπει να κινηθούν οι τράπεζες στην ψηφιακή εποχή, τις μεταρρυθμίσεις που χρειάζεται η Κύπρος και τις μεγάλες προκλήσεις που αντιμετωπίζει η Ευρώπη. Παράλληλα, εξηγεί τι σημαίνει στην πράξη η έλευση του ψηφιακού ευρώ και επιχειρεί να απαντήσει στις ανησυχίες για την ιδιωτικότητα και την ελευθερία στις συναλλαγές.
Οι γεωπολιτικοί κίνδυνοι, η κλιματική αλλαγή, οι προκλήσεις της πράσινης μετάβασης, η κυβερνοασφάλεια και η ραγδαία εξέλιξη της Τεχνητής Νοημοσύνης δεν αποτελούν μόνο περιφερειακές ανησυχίες, αλλά κρίσιμα σημεία της τραπεζικής ανθεκτικότητας και χρηματοπιστωτικής σταθερότητας. Πόσο έτοιμο είναι σήμερα το κυπριακό τραπεζικό σύστημα να αντιμετωπίσει αυτούς τους κινδύνους;
Το τραπεζικό σύστημα καλείται σήμερα να λειτουργήσει μέσα σε ένα πλέγμα νεοφυών κινδύνων, οι οποίοι αποκτούν ολοένα και μεγαλύτερη σημασία. Οι γεωπολιτικές αναταράξεις, η κλιματική αλλαγή, η πράσινη μετάβαση, η κυβερνοασφάλεια και η τεχνητή νοημοσύνη συνθέτουν πλέον ένα εξαιρετικά πολύπλοκο μακροοικονομικό περιβάλλον, αυξάνοντας τις προκλήσεις στον τραπεζικό τομέα και στην οικονομία γενικότερα.
Γνωρίζουμε ότι η ανθεκτικότητα δεν χτίζεται την ώρα που εκδηλώνεται μια κρίση, αλλά πολύ νωρίτερα. Γι’ αυτό και οι προσπάθειες της Κεντρικής Τράπεζας της Κύπρου (ΚΤΚ) τα τελευταία χρόνια επικεντρώθηκαν στη θωράκιση του τραπεζικού συστήματος μέσα από σειρά πολυδιάστατων και συστηματικών πρωτοβουλιών.
Σήμερα, ο κυπριακός τραπεζικός τομέας παρουσιάζει τα ισχυρότερα θεμελιακά μεγέθη στην ιστορία του. Η κεφαλαιακή επάρκεια, όπως αυτή αποτυπώνεται στον σημαντικό δείκτη CET1, κατατάσσει τις κυπριακές τράπεζες στην κορυφή της Ευρωπαϊκής Ένωσης. Η ρευστότητα ξεπερνά κατά πολύ τον ευρωπαϊκό μέσο όρο και η κερδοφορία κατέγραψε σημαντική ανάκαμψη. Τα μη εξυπηρετούμενα δάνεια έχουν πλέον ευθυγραμμιστεί με το μέσο ευρωπαϊκό δείκτη. Συνεπώς, ο τραπεζικός τομέας αποτελεί πλέον σημαντικό πυλώνα σταθερότητας, εκπληρώνοντας την αποστολή του ως χρηματοδότης της οικονομίας.
Με φόντο την κλιμάκωση των γεωπολιτικών εντάσεων και των λοιπών αναδυόμενων απειλών και προκλήσεων, ο εφησυχασμός και η αδράνεια δεν αποτελούν επιλογή.
Ως εκ τούτου, η ΚΤΚ έχει ενισχύσει περαιτέρω τα αποθέματα ασφαλείας, εφαρμόζοντας τα κατάλληλα μακροπροληπτικά μέτρα. Παράλληλα, εξετάζει τη διεύρυνση της σχετικής εργαλειοθήκης προς αντιμετώπιση των συστημικών δομικών κινδύνων.
Ως προς τους κινδύνους κυβερνοασφάλειας, αξίζει να σημειωθεί ότι η ΚΤΚ έχει ήδη αναλάβει στοχευμένες εποπτικές πρωτοβουλίες στο πλαίσιο του ευρωπαϊκού κανονισμού DORA, ενισχύοντας περαιτέρω την επιχειρησιακή ανθεκτικότητα των πιστωτικών ιδρυμάτων. Στη σημερινή εποχή των καταιγιστικών ρυθμών της τεχνητής νοημοσύνης, επιβάλλεται εγρήγορση και ενίσχυση της ικανότητας άμεσης ανταπόκρισης.
Το κυπριακό τραπεζικό σύστημα είναι σήμερα καλά προετοιμασμένο για να αντιμετωπίσει τις σύγχρονες προκλήσεις, χωρίς όμως να υπάρχει περιθώριο επανάπαυσης. Η συνεχής επαγρύπνηση και η έγκαιρη προσαρμογή παραμένουν απαραίτητες για τη διασφάλιση της χρηματοπιστωτικής σταθερότητα.
ΨΗΦΙΑΚΟΣ ΜΕΤΑΣΧΗΜΑΤΙΣΜΟΣ ΚΑΙ ΑΝΤΑΓΩΝΙΣΤΙΚΟΤΗΤΑ
Οι τράπεζες δεν πρέπει μόνο να είναι βιώσιμες και ανθεκτικές, αλλά και ουσιαστικά ευθυγραμμισμένες με το χρηματοπιστωτικό οικοσύστημα του μέλλοντος. Κινούνται με αρκετά γρήγορους ρυθμούς οι διοικήσεις των κυπριακών τραπεζών ή θα πρέπει να επιταχύνουν ακόμη περισσότερο τον ψηφιακό τους μετασχηματισμό, ώστε να παραμείνουν ανταγωνιστικές;
Οι κυπριακές τράπεζες έχουν καταγράψει σημαντική πρόοδο τα τελευταία χρόνια στον τομέα του ψηφιακού μετασχηματισμού, επενδύοντας συστηματικά στην ψηφιοποίηση των υπηρεσιών και των λειτουργικών τους διαδικασιών.
Ωστόσο, επιβάλλεται όπως ο μετασχηματισμός του επιχειρηματικού μοντέλου των τραπεζών εξελίσσεται συνεχώς, ώστε αυτό να ανταποκρίνεται στις απαιτήσεις των επιχειρήσεων και των νοικοκυριών, που λειτουργούν ολοένα και περισσότερο σε πραγματικό χρόνο. Το νέο ψηφιακό οικοσύστημα αποτελεί γόνιμο έδαφος για την ανάπτυξη των fintech.
Σήμερα, περισσότερες από τριάντα fintech δραστηριοποιούνται στον τομέα των πληρωμών. Οι τράπεζες καλούνται να αναμετρηθούν σε ένα περιβάλλον διαρκώς αυξανόμενων ταχυτήτων, οξύτερου τιμολογιακού ανταγωνισμού, καθώς και διευρυνόμενου φάσματος υπηρεσιών, όπως για παράδειγμα η είσοδος των fintech στο wealth management.
Ο ανταγωνισμός έχει ενταθεί περαιτέρω, με την έλευση των ψηφιακών τραπεζών οι οποίες εστιάζουν στην ταχύτητα, την αυτοματοποίηση και την ελαχιστοποίηση των χρεώσεων. Οι εν λόγω τράπεζες λειτουργούν είτε ως θυγατρικές διεθνών παραδοσιακών τραπεζικών ιδρυμάτων, είτε ως αυτόνομες οντότητες με διεθνή παρουσία. Οι ευρωπαϊκές ψηφιακές τράπεζες δύνανται να δραστηριοποιούνται στην Κύπρο υπό το καθεστώς του ενιαίου ευρωπαϊκού διαβατηρίου. Οι κυριότερες δραστηριότητες των ψηφιακών τραπεζών στην Κύπρο είναι αντίστοιχες με αυτές των fintech, με τη δυνατότητα όμως της προσφοράς καταθετικών προϊόντων.
Ως εκ τούτου, οι τράπεζες οφείλουν να διασφαλίσουν ότι το επιχειρηματικό τους μοντέλο θα συνεχίσει να ανταποκρίνεται στις απαιτήσεις της διαρκώς εξελισσόμενης ψηφιακής εποχής. Οι πρόσφατες εξελίξεις στον τομέα της τεχνητής νοημοσύνης (ΤΝ) καθιστούν την ανάγκη αυτή ακόμη πιο επιτακτική.
FORBES NEXT GEN BANKING & FINTECH SUMMIT
Πόσο καλά ενημερωμένη είναι η κοινή γνώμη στην Κύπρο αλλά και ο επιχειρηματικός κόσμος για τα νέα δεδομένα που δημιουργούν οι τεχνολογικές αλλαγές στις βασικές εκφάνσεις της τραπεζικής και πόσο βοηθούν σε αυτή την ενημέρωση συνέδρια όπως το Forbes Next Gen Banking & Fintech Summit, στις 13 Οκτωβρίου, στο οποίο θα έχετε ως Διοικητής της ΚΤ τη δική σας σημαντική παρέμβαση σε ένα από τα πάνελ;
Οι τεχνολογικές εξελίξεις μεταβάλλουν ριζικά τον τρόπο με τον οποίο οι πολίτες και οι επιχειρήσεις αλληλοεπιδρούν με το χρηματοπιστωτικό σύστημα. Στην Κύπρο παρατηρούμε σημαντική πρόοδο στην υιοθέτηση ψηφιακών τραπεζικών υπηρεσιών και νέων μέσων πληρωμών, γεγονός που καταδεικνύει ότι η κοινωνία και η επιχειρηματική κοινότητα προσαρμόζονται, σταδιακά, στις νέες τεχνολογίες.
Ωστόσο, καθώς οι τεχνολογικές εξελίξεις επιταχύνονται, ιδίως στους τομείς της τεχνητής νοημοσύνης, των ψηφιακών πληρωμών και των χρηματοοικονομικών τεχνολογιών, η ανάγκη για συνεχή ενημέρωση και ουσιαστική κατανόηση τόσο των ευκαιριών όσο και των κινδύνων που αυτές συνεπάγονται καθίσταται ολοένα και πιο επιτακτική. Για τον λόγο αυτό, η Κεντρική Τράπεζα δεν περιορίζεται μόνο στην άσκηση του εποπτικού της ρόλου, αλλά πρωτοστατεί και στην προώθηση του χρηματοοικονομικού αλφαβητισμού στην Κύπρο, διαδραματίζοντας καθοριστικό ρόλο στη διαμόρφωση και υλοποίηση της Εθνικής Στρατηγικής για τη Χρηματοοικονομική Παιδεία.
Στο πλαίσιο αυτό, προεδρεύει της Κυπριακής Επιτροπής Χρηματοοικονομικού Αλφαβητισμού και Παιδείας, αναπτύσσοντας ένα ευρύ φάσμα εκπαιδευτικών και ενημερωτικών δράσεων που απευθύνονται σε νέους και πολίτες. Στόχος μας είναι να ενισχύσουμε τις γνώσεις και τις δεξιότητες πολιτών και επιχειρήσεων, ώστε να μπορούν να λαμβάνουν τεκμηριωμένες οικονομικές αποφάσεις και να ανταποκρίνονται αποτελεσματικά στις προκλήσεις ενός διαρκώς εξελισσόμενου ψηφιακού περιβάλλοντος.
Η πρόσφατη έναρξη της ψηφιακής πύλης moneypedia.cy εξυπηρετεί ακριβώς το στόχο αυτό.
Συγχρόνως, συνέδρια όπως το Forbes Next Gen Banking & Fintech Summit έχουν ιδιαίτερη σημασία, αφού αποτελούν σημείο συνάντησης για τις εποπτικές Aρχές, τις τράπεζες, τις fintech εταιρείες και τις επιχειρήσεις, ενισχύοντας τον διάλογο γύρω από τις τεχνολογικές εξελίξεις που διαμορφώνουν το μέλλον των χρηματοοικονομικών υπηρεσιών. Τέτοιες πρωτοβουλίες συμβάλλουν ουσιαστικά στην ενημέρωση, την ανταλλαγή τεχνογνωσίας, την προώθηση της δικτύωσης, και την προετοιμασία της χώρας μας για τις προκλήσεις και τις ευκαιρίες της ψηφιακής μετάβασης.
ΠΡΟΕΚΛΟΓΙΚΗ ΕΚΣΤΡΑΤΕΙΑ ΚΑΙ ΟΙΚΟΝΟΜΙΚΗ ΣΤΑΘΕΡΟΤΗΤΑ
Εντοπίζετε μήπως κάποιους δυνητικούς κινδύνους για την κυπριακή οικονομία και το τραπεζικό σύστημα από την παρατεταμένη προεκλογική περίοδο που έχουμε μπροστά μας, δεδομένου ότι η πολιτική αντιπαράθεση έχει ουσιαστικά ξεκινήσει πολύ νωρίς; Σας ανησυχεί το ενδεχόμενο να επηρεαστεί η δημοσιονομική πειθαρχία ή να καθυστερήσουν αναγκαίες μεταρρυθμίσεις;
Δεν θεωρώ ότι μια παρατεταμένη προεκλογική περίοδος συνιστά από μόνη της συστημικό κίνδυνο για την κυπριακή οικονομία ή το τραπεζικό σύστημα. Ωστόσο, η διεθνής εμπειρία δείχνει ότι όσο εντείνεται η πολιτική αντιπαράθεση, τόσο αυξάνεται ο κίνδυνος οι οικονομικές αποφάσεις να επηρεάζονται περισσότερο από βραχυπρόθεσμες πολιτικές επιδιώξεις παρά από μακροπρόθεσμους στόχους οικονομικής σταθερότητας και ανάπτυξης.
Η συγκεκριμένη πρόκληση αποκτά ιδιαίτερη σημασία στη σημερινή συγκυρία, καθώς η Κύπρος λειτουργεί σε ένα περιβάλλον αυξημένης διεθνούς αβεβαιότητας, το οποίο χαρακτηρίζεται από γεωπολιτικές εντάσεις, εμπορικούς κατακερματισμούς και άλλους εξωτερικούς κινδύνους.
Σε τέτοιες συνθήκες, η συνέπεια στην άσκηση οικονομικής πολιτικής και η διατήρηση της αξιοπιστίας των θεσμών αποτελούν βασικές προϋποθέσεις για τη διαφύλαξη της οικονομικής σταθερότητας.
Από πλευράς οικονομικής πολιτικής, ιδιαίτερη σημασία έχει η διατήρηση της δημοσιονομικής πειθαρχίας. Τα τελευταία χρόνια η Κύπρος έχει ενισχύσει σημαντικά τα δημόσια οικονομικά της, γεγονός που έχει αυξήσει την ανθεκτικότητα της οικονομίας απέναντι σε εξωτερικούς κραδασμούς.
Είναι επομένως σημαντικό να διαφυλαχθεί αυτή η πρόοδος και να αποφευχθούν επιλογές που ενδέχεται να υπονομεύσουν τη δημοσιονομική βιωσιμότητα.
Παράλληλα, πέραν των ισχυρών επιδόσεων του τραπεζικού τομέα, κρίσιμος παράγοντας παραμένει η εμπιστοσύνη των επενδυτών και των αγορών, η οποία στηρίζεται στη συνέχιση σταθερών, προβλέψιμων και υπεύθυνων πολιτικών. Εξίσου σημαντική είναι η διατήρηση της μεταρρυθμιστικής δυναμικής της χώρας. Η έγκαιρη προώθηση μεταρρυθμίσεων που ενισχύουν την παραγωγικότητα, την ανταγωνιστικότητα και την αποτελεσματικότητα των θεσμών μπορεί να βελτιώσει τις μακροπρόθεσμες προοπτικές της οικονομίας. Αντίθετα, καθυστερήσεις λόγω του εκλογικού κύκλου θα μπορούσαν να επηρεάσουν αρνητικά τις αναπτυξιακές προοπτικές της χώρας και να περιορίσουν την ικανότητά της να ανταποκριθεί στις μελλοντικές προκλήσεις.
Έχετε δηλώσει ότι η δημοσιονομική πειθαρχία από μόνη της δεν αρκεί και πρέπει να επενδύουμε στην πράσινη και ψηφιακή μετάβαση και να προωθήσουμε μεταρρυθμίσεις που ενισχύουν την παραγωγικότητα και τη μακροπρόθεσμη ανάπτυξη. Πόσο κοντά ή πόσο μακριά βρίσκεται σήμερα η Κύπρος από αυτή την κατεύθυνση;
Συνοπτικά, η δημοσιονομική πειθαρχία αποτελεί αναγκαία προϋπόθεση για τη σταθερότητα και τη βιώσιμη ανάπτυξη, δεν είναι όμως από μόνη της αρκετή. Απαιτούνται όντως σημαντικές επενδύσεις και καίριες μεταρρυθμίσεις που αυξάνουν την παραγωγικότητα και επιταχύνουν την πράσινη και ψηφιακή μετάβαση.
Σημειώνεται ότι ο τομέας των υπηρεσιών στην κυπριακή οικονομία έχει διαφοροποιηθεί σημαντικά τα τελευταία χρόνια. Παρότι ο τουρισμός παραμένει σημαντικός κλάδος, κατέχοντας μερίδιο 6% οικονομικής παραγωγής σε πραγματικούς όρους το 2025, το μερίδιο των μη τουριστικών ιδιωτικών υπηρεσιών στην οικονομία αυξήθηκε από περίπου 47% το 2000 σε 63% το 2025.
Σημαντικοί τομείς που συμβάλλουν στην ανάπτυξη περιλαμβάνουν την τεχνολογία (μερίδιο περίπου 14%), τις επαγγελματικές υπηρεσίες (10%), τις χρηματοοικονομικές και ασφαλιστικές δραστηριότητες (7%) και το εμπόριο (12%). Η εκπαίδευση και υγεία, σε συνάρτηση με τη σημαντική συμβολή του δημόσιου τομέα, αποτελούν επίσης σημαντικούς κλάδους της οικονομίας, αντιπροσωπεύοντας περίπου 11% της οικονομικής δραστηριότητας.
Για να διατηρηθεί και να ενισχυθεί η αναπτυξιακή δυναμική της οικονομίας, με γνώμονα την περαιτέρω διεύρυνση της παραγωγικής βάσης, υπάρχει ανάγκη για συνέχιση των μεταρρυθμίσεων προς ενίσχυση της παραγωγικότητας. Αναφέρομαι στον εκσυγχρονισμό του δημοσίου, την επιτάχυνση της απονομής δικαιοσύνης, την αναβάθμιση των ψηφιακών δεξιοτήτων και την ετοιμότητα για την τεχνητή νοημοσύνη, την προώθηση του ψηφιακού μετασχηματισμού και της καινοτομίας, καθώς και τη μείωση του ενεργειακού κόστους μέσω μεταρρυθμίσεων και επενδύσεων στις ενεργειακές υποδομές.
Οι μεταρρυθμίσεις αυτές, οι οποίες επίσης επισημαίνονται από τους οίκους αξιολόγησης αλλά και συστήνονται από το ΔΝΤ, είναι σημαντικές ώστε η Κύπρος να αξιοποιήσει πλήρως τη διαφοροποιημένη οικονομική της βάση και να επιτύχει υψηλότερους ρυθμούς βιώσιμης ανάπτυξης τα επόμενα χρόνια.
Καταληκτικά, η Κύπρος προχωρά με το σωστό προσανατολισμό, εδραιώνοντας μια θετική δυναμική με συνετή προσέγγιση. Η ισχυρή δημοσιονομική θέση του κράτους και η αποκλιμάκωση του δημόσιου χρέους δημιουργούν τις προϋποθέσεις για παραγωγικές επενδύσεις, ενώ τα τελευταία χρόνια καταγράφεται βελτίωση της παραγωγικότητας και μεγαλύτερη παρουσία τομέων υψηλής προστιθέμενης αξίας, όπως η τεχνολογία.
Η πρόκληση, συνεπώς, δεν είναι μόνο να διατηρηθεί η δημοσιονομική σταθερότητα, αλλά και να αξιοποιηθεί ως εφαλτήριο για επενδύσεις και μεταρρυθμίσεις που θα ενισχύσουν την ανταγωνιστικότητα, την παραγωγικότητα και την ανθεκτικότητα της κυπριακής οικονομίας τα επόμενα χρόνια.
ΕΥΡΩΠΗ ΠΙΟ ΠΑΡΑΓΩΓΙΚΗ, ΠΙΟ ΑΝΘΕΚΤΙΚΗ ΚΑΙ ΠΙΟ ΙΣΧΥΡΗ
Η Ευρώπη καλείται να αντιμετωπίσει το διαρθρωτικό πρόβλημα της χαμηλής παραγωγικότητας, το οποίο, σε συνδυασμό με τη δημογραφική γήρανση και τις γεωπολιτικές αναταράξεις περιορίζει τις αναπτυξιακές της προοπτικές. Τι πρέπει να αλλάξει ώστε η Ευρώπη να ενισχύσει την οικονομική της ανθεκτικότητα, να έχει ψηλότερο ρυθμό ανάπτυξης, να αυξήσει την παραγωγικότητά της και να αποκτήσει ισχυρότερο διεθνή ρόλο;
Η ενίσχυση της παραγωγικότητας είναι ίσως η σημαντικότερη μακροπρόθεσμη πρόκληση για την Ευρώπη. Σύμφωνα με την Έκθεση Draghi για την ευρωπαϊκή ανταγωνιστικότητα, η αύξηση της παραγωγικότητας στην ΕΕ υπολείπεται σημαντικά εκείνης των Ηνωμένων Πολιτειών εδώ και δύο δεκαετίες, ιδιαίτερα στους τομείς της ψηφιακής τεχνολογίας, της καινοτομίας και των προηγμένων τεχνολογιών.
Η δημογραφική γήρανση, οι υψηλότερες ενεργειακές δαπάνες και το ολοένα πιο απαιτητικό γεωπολιτικό περιβάλλον καθιστούν ακόμη πιο επιτακτική την ανάγκη για αύξηση της παραγωγικότητας και ενίσχυση της ανταγωνιστικότητας.
Η Ευρωπαϊκή Επιτροπή εκτιμά ότι απαιτούνται πρόσθετες επενδύσεις ύψους περίπου €750-800 δισ. ετησίως, δηλαδή περίπου 4,5% του ευρωπαϊκού ΑΕΠ, προκειμένου να επιτευχθούν οι στόχοι της πράσινης και ψηφιακής μετάβασης, να ενισχυθεί η ευρωπαϊκή άμυνα και να διατηρηθεί η διεθνής ανταγωνιστικότητα της ευρωπαϊκής οικονομίας. Οι πρόσθετες επενδύσεις στους τομείς αυτούς πρέπει να συνδυαστούν με ταχύτερη υλοποίηση διαρθρωτικών μεταρρυθμίσεων έτσι ώστε να ενισχυθεί η ανάπτυξη, η ανθεκτικότητα και ο διεθνής ρόλος της Ευρώπης.
Παράλληλα, η Ευρώπη πρέπει να αξιοποιήσει πλήρως τις δυνατότητες της ενιαίας αγοράς, μειώνοντας τους υφιστάμενους κατακερματισμούς, ιδιαίτερα στις υπηρεσίες, τις ψηφιακές τεχνολογίες και τις κεφαλαιαγορές. Σύμφωνα με εκτιμήσεις του ΔΝΤ, τα ενδοευρωπαϊκά εμπόδια στις υπηρεσίες ισοδυναμούν με κόστος μεγαλύτερο του 100% δασμού, περιορίζοντας σημαντικά την οικονομική δυναμική της Ένωσης.
Ιδιαίτερη σημασία αποκτούν επίσης οι πρόσφατες πρωτοβουλίες για την Ένωση Αποταμιεύσεων και Επενδύσεων (Savings and Investments Union), η οποία αποσκοπεί στην αποτελεσματικότερη διοχέτευση των ευρωπαϊκών αποταμιεύσεων προς παραγωγικές επενδύσεις. Παρά το γεγονός ότι τα νοικοκυριά της ΕΕ διαθέτουν αποταμιεύσεις ύψους περίπου €10 τρισ., μεγάλο μέρος τους παραμένει σε χαμηλής απόδοσης καταθέσεις, αντί να χρηματοδοτεί επενδύσεις σε καινοτόμες επιχειρήσεις και στρατηγικούς τομείς.
Κάτι αντίστοιχο ισχύει και στην Κύπρο, όπου ο όγκος των καταθέσεων είναι ιδιαίτερα μεγάλος. Σε ένα περιβάλλον αυξημένων γεωπολιτικών προκλήσεων, είναι επίσης σημαντικό να ενισχυθεί η στρατηγική αυτονομία της Ευρώπης σε κρίσιμους τομείς, όπως η ενέργεια, οι πρώτες ύλες και η άμυνα, χωρίς να χαθούν τα οφέλη του ανοικτού εμπορίου και της διεθνούς συνεργασίας.
Στο πλαίσιο αυτό, η δημιουργία ενός Ευρωπαϊκού Ασφαλούς Περιουσιακού Στοιχείου – της έκδοσης δηλαδή, κοινού Ευρωπαϊκού χρέους – δεν αποτελεί απλώς μια χρηματοοικονομική πρωτοβουλία, αλλά ένα σημαντικό βήμα προς την εμβάθυνση της ευρωπαϊκής ολοκλήρωσης. Θα μπορούσε να στηρίξει την χρηματοδότηση κοινών ευρωπαϊκών δημόσιων αγαθών και στρατηγικών προτεραιοτήτων, ενισχύοντας παράλληλα την Ένωση Αποταμιεύσεων και Επενδύσεων, την στρατηγική αυτονομία της Ευρώπης και τον διεθνή ρόλο του ευρώ.
ΨΗΦΙΑΚΟ ΕΥΡΩ ΚΑΙ ΙΔΙΩΤΙΚΟΤΗΤΑ
Το ψηφιακό ευρώ βρίσκεται ένα βήμα πιο κοντά στην υλοποίησή του. Ποια θα είναι στην πράξη η διαφορά για τον Κύπριο πολίτη και τι απαντάτε σε όσους φοβούνται ότι μπορεί να περιορίσει την ιδιωτικότητα ή την ελευθερία στις συναλλαγές;
Η μεγαλύτερη διαφορά για τον πολίτη θα είναι η δυνατότητα να χρησιμοποιεί ένα ψηφιακό μέσο πληρωμής, που αποτελεί χρήμα κεντρικής τράπεζας, δηλαδή την ψηφιακή μορφή του ευρώ, με τον ίδιο τρόπο που σήμερα χρησιμοποιεί τα μετρητά, αλλά προσαρμοσμένο στην ψηφιακή εποχή.
Θα μπορεί να πραγματοποιεί πληρωμές σε καταστήματα, μέσω διαδικτύου ή μεταξύ ιδιωτών, οπουδήποτε στη ζώνη του ευρώ, ανεξάρτητα από την τράπεζα ή τον πάροχο πληρωμών που χρησιμοποιεί.
Επιπλέον, το ψηφιακό ευρώ σχεδιάζεται ώστε να λειτουργεί τόσο με σύνδεση (Online) όσο και εκτός σύνδεσης (offline), προσφέροντας μια απλή και άμεση εμπειρία χρήστη ακόμη και σε περιπτώσεις περιορισμένης συνδεσιμότητας. Είναι επίσης σημαντικό να τονιστεί ότι το ψηφιακό ευρώ δεν προορίζεται να αντικαταστήσει τα μετρητά, αλλά να τα συμπληρώσει. Οι πολίτες θα εξακολουθήσουν να έχουν τη δυνατότητα επιλογής ανάμεσα σε μετρητά και ψηφιακές πληρωμές, διατηρώντας την ελευθερία να χρησιμοποιούν το μέσο πληρωμής που τους εξυπηρετεί καλύτερα.
Πρέπει να τονίσω ότι η αποδοχή των μετρητών στις συναλλαγές θα συνεχίσει, εξού και το Ευρωσύστημα είναι στη διαδικασία επιλογής, μέσω ψηφοφορίας των Ευρωπαίων πολιτών, του σχεδιασμού της επόμενης έκδοσης χαρτονομισμάτων.
Όσον αφορά την ιδιωτικότητα, αυτή αποτελεί μία από τις βασικές αρχές πάνω στις οποίες σχεδιάζεται το ψηφιακό ευρώ. Το Ευρωσύστημα δεν θα μπορεί να ταυτοποιεί τους πολίτες βάσει των πληρωμών τους, ούτε να συνδέει άμεσα τις συναλλαγές με συγκεκριμένα πρόσωπα. Ιδιαίτερα στις πληρωμές εκτός σύνδεσης, τα στοιχεία της συναλλαγής θα είναι γνωστά μόνο στον πληρωτή και στον δικαιούχο, προσφέροντας επίπεδο ιδιωτικότητας αντίστοιχο με εκείνο των μετρητών.
Επομένως, το ψηφιακό ευρώ δεν σχεδιάζεται ως εργαλείο παρακολούθησης ή περιορισμού των συναλλαγών των πολιτών. Αντίθετα, στόχος του είναι να προσφέρει έναν ασφαλή, ευρωπαϊκό και αξιόπιστο τρόπο ψηφιακών πληρωμών, με ισχυρά μετρά προστασίας της ιδιωτικότητας και με σεβασμό στην ελευθερία επιλογής των πολιτών.