
Δες περισσότερα άρθρα του philenews όταν αναζητάς ειδήσεις στην Google
Add philenews.com on Google
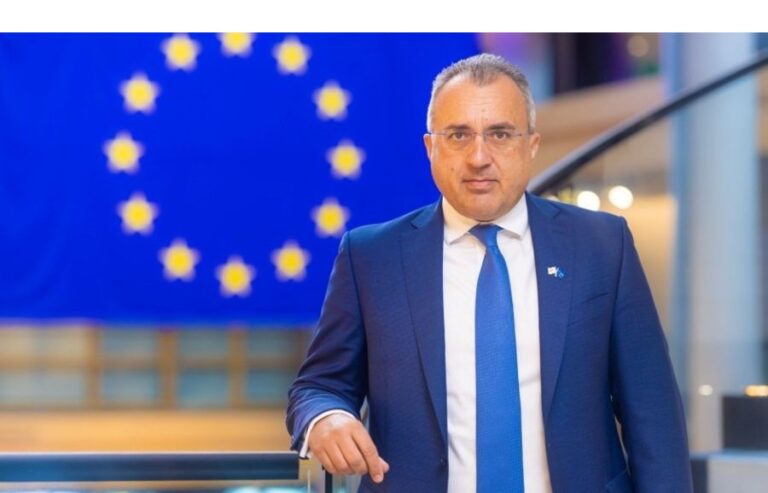
Σύγχυση προκλήθηκε, ακόμη και μεταξύ τραπεζικών κύκλων, σχετικά με την προστασία της πρώτης κατοικίας, μετά την παρέμβαση του ευρωβουλευτή Μιχάλη Χατζηπαντέλα προς τον Σύνδεσμο Τραπεζών Κύπρου και τη «θετική ανταπόκριση» που όπως ανέφερε ο ίδιος με γραπτή του παρέμβαση, υπήρξε από πλευράς τραπεζών.
Ωστόσο, στην πράξη, για τους δανειολήπτες δεν έχει αλλάξει κάτι και ούτε πρόκειται να αλλάξει το αμέσως επόμενο διάστημα.
Το συγκεκριμένο ζήτημα αποκτά μεγαλύτερη σημασία, ακριβώς λόγω του κοινωνικά ευαίσθητου χαρακτήρα του θέματος και των ανθρώπων που επηρεάζονται, αφού δανειολήπτες που βρίσκονται στη λίστα των εκποιήσεων εκτίμησαν -διαβάζοντας τη δήλωση Χατζηπαντέλα, πως προέκυψε αλλαγή και ότι θα μπορούσαν να αποφύγουν τα προβλήματα με την οικία τους. Ωστόσο, κάτι τέτοιο δεν ισχύει.
Μετά από ερωτήματα δανειοληπτών που επηρεάζονται, πρέπει να διευκρινιστεί πως ούτε νέα απόφαση έχει ληφθεί για την προστασία της πρώτης κατοικίας, ούτε έχει αλλάξει το νομοθετικό πλαίσιο για τις εκποιήσεις και ούτε οι τράπεζες έχουν δεσμευτεί ότι θα σταματήσουν εκποιήσεις ευάλωτων δανειοληπτών ή/και που έχουν αποπληρώσει συγκεκριμένο μέρος του στεγαστικού τους δανείου.
Και αυτό είναι εξαιρετικά σημαντικό να διευκρινιστεί, ιδιαίτερα απέναντι σε ανθρώπους που βρίσκονται αντιμέτωποι με τον κίνδυνο εκποίησης και οι οποίοι, όπως είναι λογικό, αναζητούν οποιαδήποτε εξέλιξη θα μπορούσε να δώσει ελπίδα για προστασία της κατοικίας τους.
Μάλιστα, αυτή η σύγχυση φαίνεται να προκλήθηκε και σε τραπεζικά ιδρύματα, τα οποία διάβασαν με απορία σχετικά δελτία Τύπου που δημοσιεύθηκαν χθες.
Τι πραγματικά είπε ο Σύνδεσμος
Όπως είμαστε σε θέση να γνωρίζουμε, η ανταπόκριση του Συνδέσμου Τραπεζών προς τον κ. Χατζηπαντέλα δεν περιλαμβάνει οποιαδήποτε νέα δέσμευση από πλευράς τραπεζών, άρα ούτε και οποιαδήποτε διαφοροποίηση στο καθεστώς των εκποιήσεων.
Εν αντιθέσει, πρόκειται ουσιαστικά για τοποθέτηση με την οποία ο Σύνδεσμος αναφέρει στον κ. Χατζηπαντέλα πως οι τράπεζες εφαρμόζουν ήδη το υφιστάμενο ευρωπαϊκό και κανονιστικό πλαίσιο, ότι λαμβάνουν υπόψη τις ιδιαίτερες περιστάσεις πελατών που αντιμετωπίζουν οικονομικές δυσκολίες και ότι παραμένουν παράλληλα ανοικτές σε διάλογο και εισηγήσεις.
Αυτό, όμως, είναι κάτι εντελώς διαφορετικό από το να έχουν αποδεχθεί μια νέα πρόταση για προστασία της πρώτης κατοικίας.
Η «θετική ανταπόκριση» του Συνδέσμου, όπως αναγράφεται στο δελτίο Τύπου του ευρωβουλευτή, δεν σημαίνει πως ο Σύνδεσμος Τραπεζών αποδέχθηκε οποιαδήποτε συγκεκριμένη πρόταση που τέθηκε ενώπιόν του.
«Τα κάνουμε ήδη αυτά»
Ουσιαστικά, ο κ. Χατζηπαντέλας μέσω της επιστολής του ζήτησε από τις τράπεζες να λαμβάνουν υπόψη τις ιδιαίτερες συνθήκες των δανειοληπτών και ειδικότερα των ευάλωτων νοικοκυριών πριν από ενέργειες που αφορούν την κύρια κατοικία.
Από την πλευρά του, ο Σύνδεσμος απάντησε στον κ. Χατζηπαντέλα ότι οι τράπεζες ήδη εξετάζουν τις ιδιαίτερες συνθήκες κάθε περίπτωσης και ότι παραμένουν διαθέσιμες για διάλογο.
Άρα, τουλάχιστον μέχρι σήμερα, δεν υπάρχει οποιαδήποτε νέα συμφωνία που να αλλάζει τη θέση ενός δανειολήπτη ο οποίος βρίσκεται αντιμέτωπος με εκποίηση.
Σύγχυση φαίνεται να έχει δημιουργηθεί και γύρω από την αναφορά για απαγόρευση εκποίησης εάν κάποιος δανειολήπτης έχει αποπληρώσει το 50% του στεγαστικού του δανείου.
Υπάρχει πράγματι αναφορά στο ψήφισμα του Ευρωπαϊκού Κοινοβουλίου για την Τραπεζική Ένωση (ετήσια έκθεση 2025), στο οποίο γίνεται λόγος για επαρκή προστασία της κύριας κατοικίας, ιδιαίτερα για ευάλωτα νοικοκυριά, χωρίς όμως αυτό να είναι κανόνας.
Ειδικότερα, στο ίδιο κείμενο αναφέρεται ότι θα πρέπει να λαμβάνεται υπόψη κατά πόσο ένας δανειολήπτης έχει ήδη αποπληρώσει σημαντικό μέρος του αρχικού του δανείου, χρησιμοποιώντας ως παράδειγμα το 50% ή και το μέγεθος της κατοικίας, όμως το ψήφισμα δεν μιλά για απαγόρευση εκποίησης, ακόμη και σε αυτή την περίπτωση.
Παράλληλα, αυτή η αναφορά δεν σημαίνει πως δημιουργήθηκε ευρωπαϊκός κανόνας με βάση τον οποίο ένας ευάλωτος δανειολήπτης που έχει αποπληρώσει το 50% του στεγαστικού του δανείου δεν μπορεί να χάσει την κύρια κατοικία του.
Η πραγματικότητα είναι ότι δεν υπάρχει ούτε αλλαγή, ούτε νέα νομοθεσία, ούτε κάποιο νέο πλαίσιο που μπορεί να χρησιμοποιήσει κάποιος δανειολήπτης σήμερα. Πρόκειται μόνο για πολιτική θέση που περιλαμβάνεται σε ψήφισμα του Ευρωπαϊκού Κοινοβουλίου και όχι για νομοθετική ρύθμιση που έχει ενσωματωθεί στο πλαίσιο των εκποιήσεων, είτε στην Ευρώπη, είτε στην Κύπρο.